
煌上煌4.95亿收购立兴食品 营收连降四年产能利用率仅23%
煌上煌拟以4.95亿元收购立兴食品51%股权,标的评估增值率达252.58%;在自身营收连续下滑四年、产能利用率低至23%的背景下,此番外延式并购能否助其脱困引发关注。
煌上煌近日发布公告,拟以4.95亿元受让林解本及晟兴投资、众立投资合计持有的立兴食品51%股权,以此估算立兴食品整体估值达9.71亿元。这是继2024年试图收购展翠食品之后,煌上煌再次出手外延式并购。
立兴食品成立于2006年,主营冻干食品的研发、生产与制造,主要为企业提供OEM/ODM贴牌代加工服务。2024年立兴食品实现营业收入4.15亿元、净利润4221.75万元;2025年上半年营业收入2.51亿元、净利润4188.3万元。截至2025年6月30日,公司合并归母净资产2.77亿元,评估价值9.78亿元,评估增值率达252.58%,按2024年业绩估算并购市盈率约23倍。转让方承诺,立兴食品2025至2027年经审计扣非净利润分别不低于7500万元、8900万元和1亿元。
市场对该交易的担忧集中在两点:一是高增值率带来的商誉减值风险,若标的经营不达预期,公司将面临计提压力;二是业绩承诺显示2025年净利润大幅增长后增速迅速放缓,标的成长性存疑。此前煌上煌收购的粽子企业真真老老即在2024年亏损2900万元,并引发1074.99万元商誉减值。
煌上煌自身经营则持续承压。公司营收从2020年最高的24.36亿元降至2024年的17.39亿元,连续下滑四年,净利润由2.82亿元降至4032.99万元;主力的酱卤肉制品与米制品销量四年间分别下滑43%和21%,产能利用率低至23%。作为高度依赖门店的酱卤企业,其门店数量从2020年的4627家降至2024年的3660家,截至2025年上半年进一步降至2898家。在主业萎缩、产能闲置的背景下,这起高溢价并购能否真正帮助公司打破困境,仍有待观察。
相关阅读
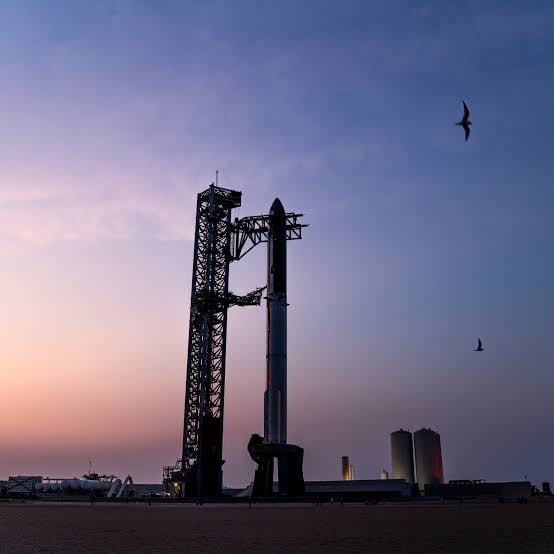
SpaceX与AST据悉竞购60亿美元频谱资产
知情人士称,SpaceX和AST SpaceMobile有意竞购Grain持有的800兆赫兹频谱许可,卖方寻求约60亿美元估值。这批许可覆盖美国绝大多数人口,可用于卫星直连手机服务。
为旌科技获国泰海通旗下基金追加投资
本轮融资为数千万元,将用于芯片研发、产品升级和车规认证;公司今年2月刚完成3亿元融资。
报道称SHEIN最快8月28日在港上市
报道预计其最早8月20日启动认购、募资20亿至30亿美元,现有股东可能认购约一半股份;公司尚未回应。
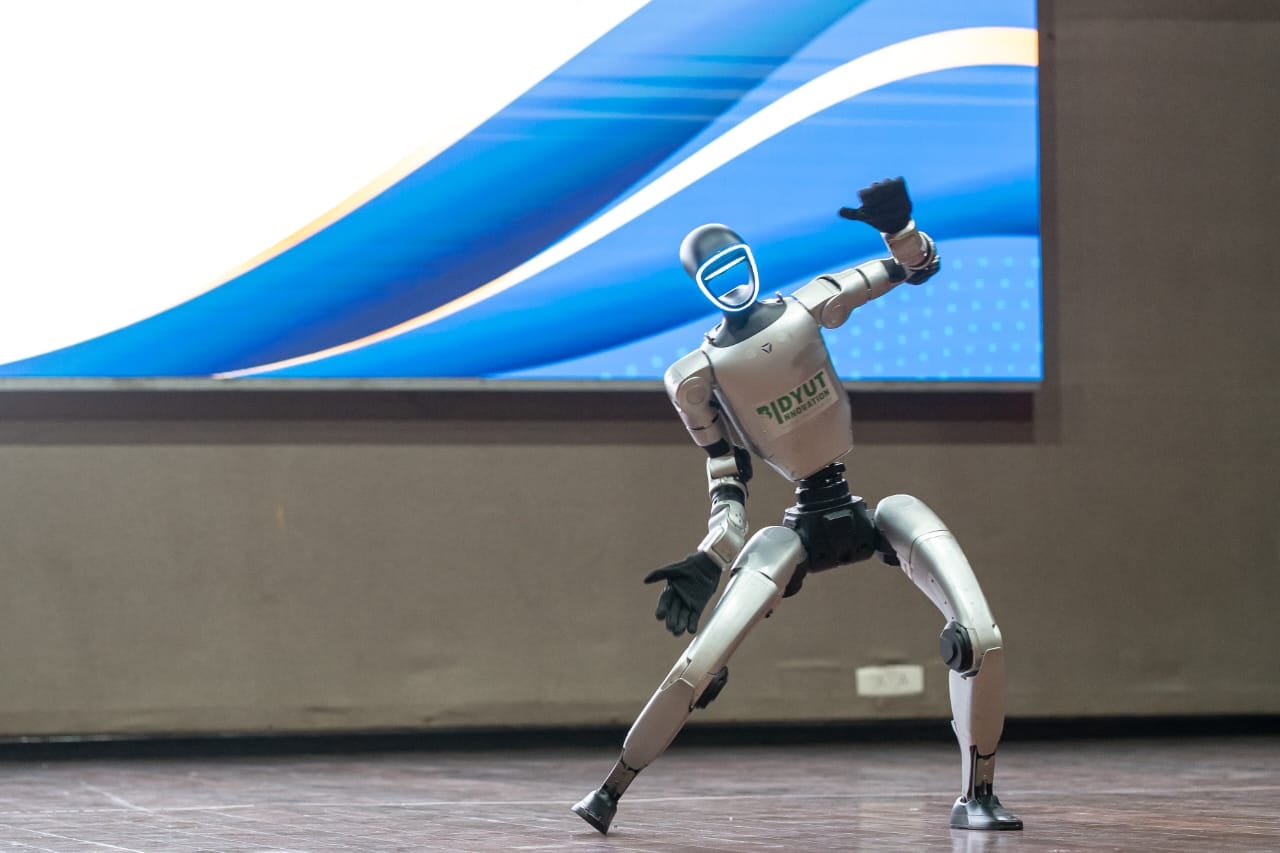
原力无限完成近10亿元A轮及A+轮融资
资金将投入因果世界模型、AI基础设施和多形态机器人交付,公司称已在30多个城市、100多个场景进行验证。