
软银集团已向OpenAI追加投资100亿美元,这是其此前宣布的300亿美元投资计划中的第二批。这家日本投资巨头通过一项过桥贷款协议借入100亿美元,经由愿景基金2号完成交割。按照既定时间表,软银将于10月1日完成最后一批100亿美元的投资。今年4月,软银已向OpenAI注入了第一批同等规模资金。四个月内合计投放300亿美元,这在全球科技投资史上极为罕见。对孙正义掌舵的软银而言,这不仅是规模的刷新,更是一次明确的战略表态:将人工智能确立为未来十年最大的单一押注方向。作为OpenAI目前已知的最大单一投资方之一,软银的持续输血让这家AI公司拥有了远超多数同行的资金纵深。对还在亏损中扩张的OpenAI来说,每一笔入账都意味着更长的跑道。不过,这种投资规模也引发了一个关键问题:软银的举债能力是否足以支撑这种节奏?借助过桥贷款的方式本身就说明,其自有资金并非无限。软银的资产负债表已承载了相当规模的杠杆,孙正义需要在AI愿景和财务稳健之间找到平衡点。如果市场环境发生变化或软银其他投资组合出现流动性压力,后续注资的节奏可能受到影响。这也是三批分阶段交割设计的深层原因——既是给OpenAI设置关键节点,也是为软银自身保留调整弹性。
300亿美元的密集押注对OpenAI的意义不仅仅在于现金。在筹备IPO的关键阶段——公司已递交保密申报,最快8月末至9月初挂牌——如此大额的长期资本注入会向二级市场传递信号:软银这类长线战略投资者愿意以前所未有的规模锁仓。这对IPO定价和机构认购热情都是正向加成。从投行路演的视角看,有软银作为锚定投资者的事实本身就会降低其他机构的风险评估,进而推动IPO超额认购。另一方面,软银的三批分阶段注资机制也为OpenAI设置了明确的里程碑节点——每一批交割都需要双方对合作进展保持共识。如果OpenAI在某个阶段未能达到软银预期的技术或商业里程碑,后续资金可能面临重新谈判。这种安排使双方利益在关键时点上保持一致。
从回报逻辑来看,软银的赌注能否成功,最终取决于OpenAI能否在上市后持续交付增长。IPO只是第一阶段,真正考验在于:OpenAI能否在6650亿美元采购承诺兑现路径清晰之前,通过订阅和API收入覆盖不断膨胀的算力成本?决定权最终握在企业客户和开发者手中——他们的付费意愿和使用频率决定了OpenAI的营收曲线斜率。如果OpenAI能够将GPT系列模型的商业转化率维持在高位,同时降低推理成本,其单位经济模型将显著改善。反过来,若企业客户对AI投资回报的审视日趋严格,OpenAI的增速可能面临天花板。从这个角度看,软银的分批注资实际上为OpenAI设置了一条纪律性路径:每一笔资金到账前,公司都需要展示出清晰的商业进展。这种约束在Pre-IPO阶段尤为重要,因为二级市场对亏损公司的容忍度正在收紧。市场当前关注的一个核心问题是OpenAI的毛利率走势。随着模型规模的持续扩大,训练和推理的固定成本在上升,但API定价却在竞争压力下有所下调。软银的资本注入在短期内缓解了这一矛盾,但中长期仍需OpenAI用运营数据来验证其盈利路径。接下来需要关注的验证指标是:第三批投资是否如期在10月1日交割,以及交割条件中是否包含对OpenAI关键业绩指标的要求。如果中途出现任何调整或延迟,将是对双方信心的一次重要检验。
相关阅读
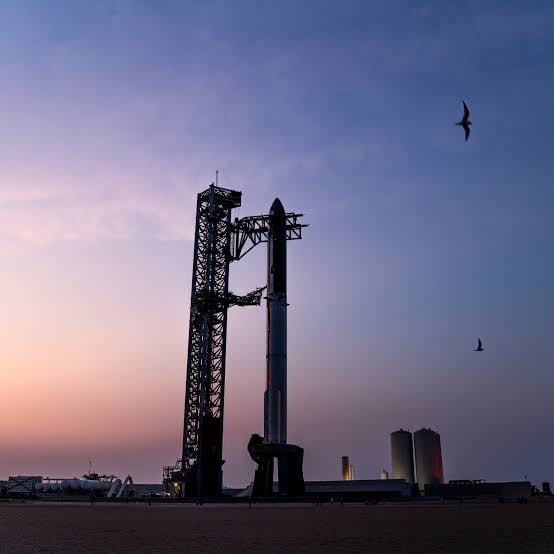
SpaceX与AST据悉竞购60亿美元频谱资产
知情人士称,SpaceX和AST SpaceMobile有意竞购Grain持有的800兆赫兹频谱许可,卖方寻求约60亿美元估值。这批许可覆盖美国绝大多数人口,可用于卫星直连手机服务。
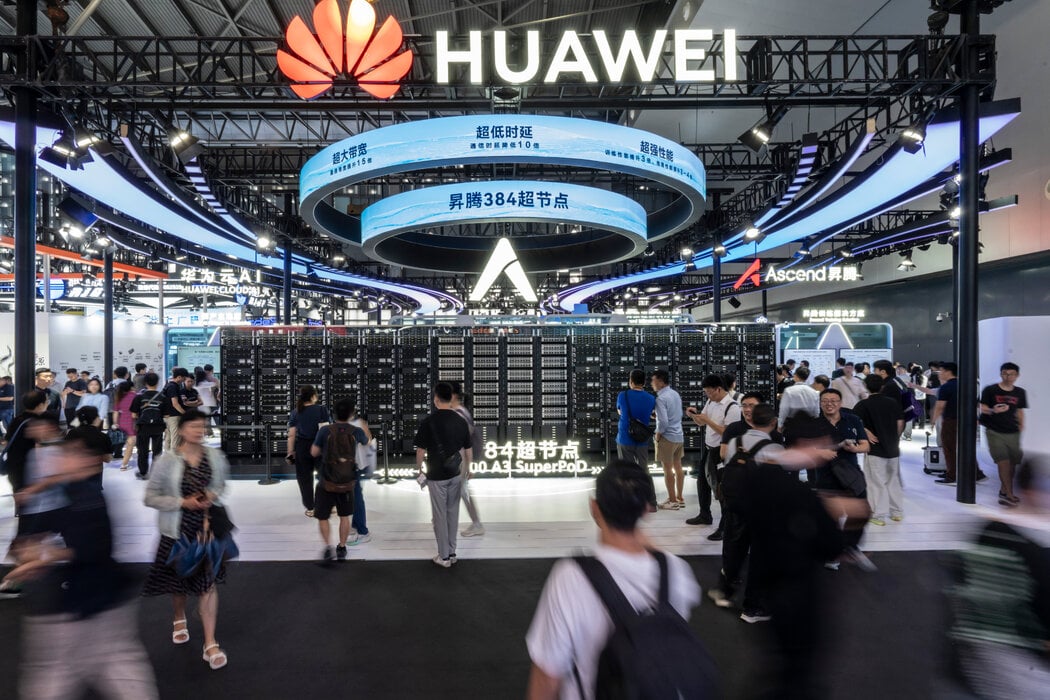
为旌科技获国泰海通旗下基金追加投资
本轮融资为数千万元,将用于芯片研发、产品升级和车规认证;公司今年2月刚完成3亿元融资。
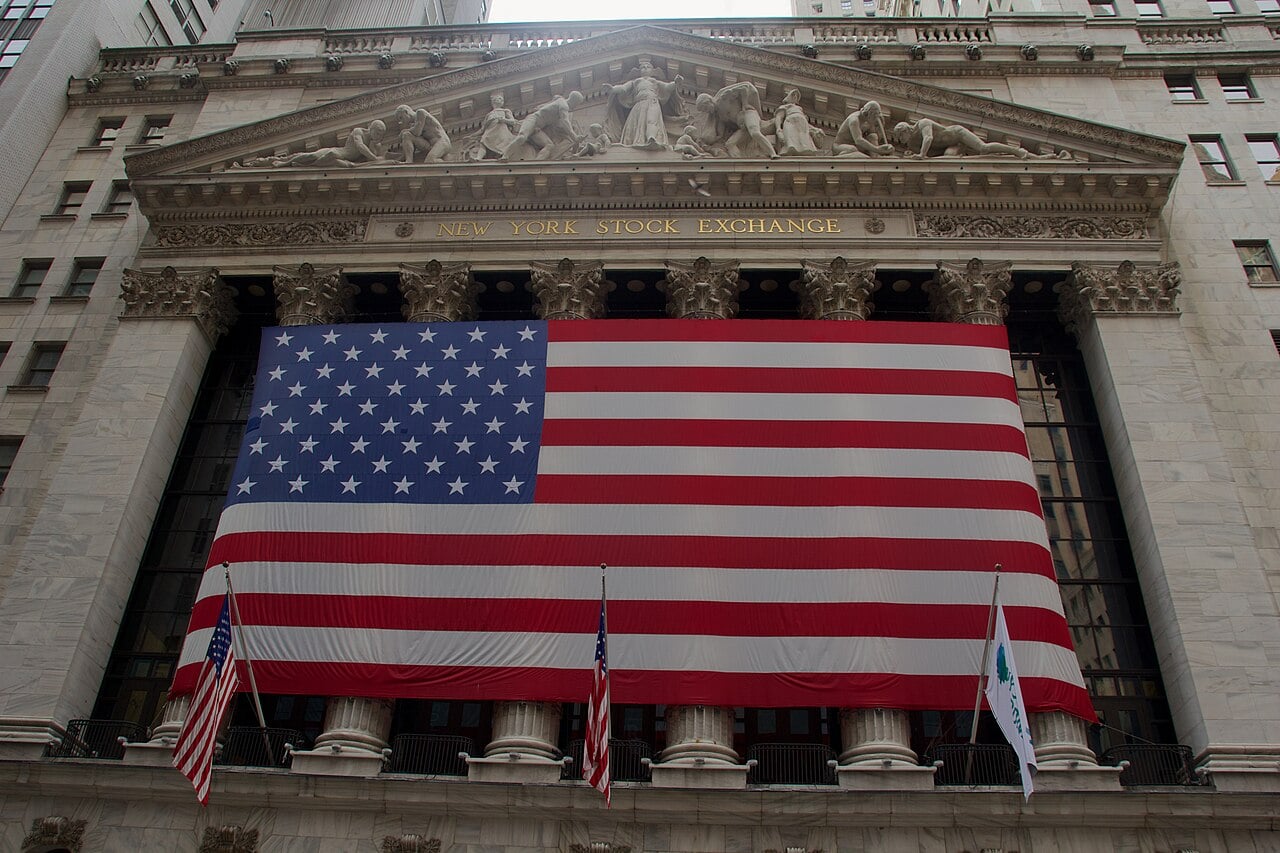
报道称SHEIN最快8月28日在港上市
报道预计其最早8月20日启动认购、募资20亿至30亿美元,现有股东可能认购约一半股份;公司尚未回应。
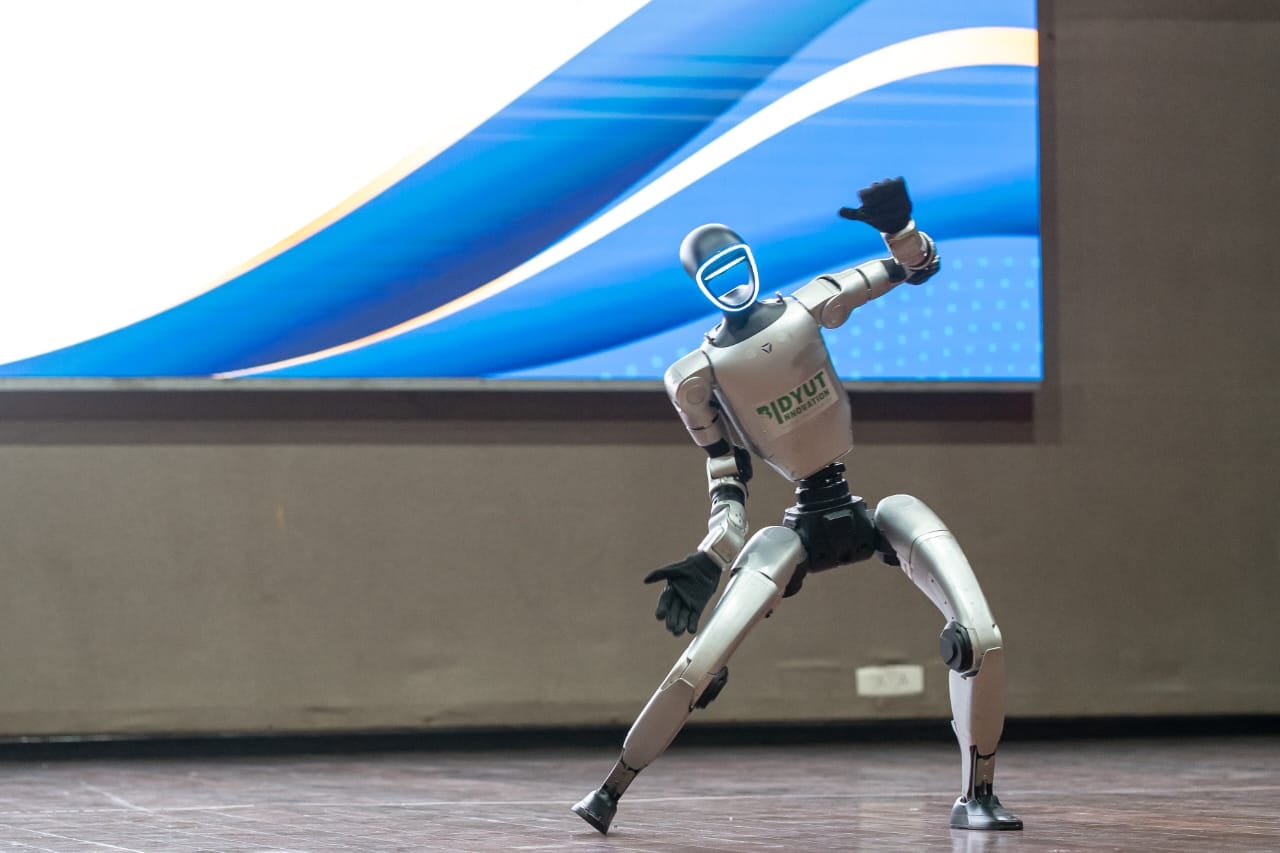
原力无限完成近10亿元A轮及A+轮融资
资金将投入因果世界模型、AI基础设施和多形态机器人交付,公司称已在30多个城市、100多个场景进行验证。