
承泰科技冲刺港股IPO 九成六收入依赖比亚迪毛利率腰斩
毫米波雷达供应商承泰科技更新招股书冲刺港股主板,2025年营收11.22亿元但96.4%收入来自比亚迪,以价换量致综合毛利率腰斩至15.1%,经营现金流净流出扩大近19倍。
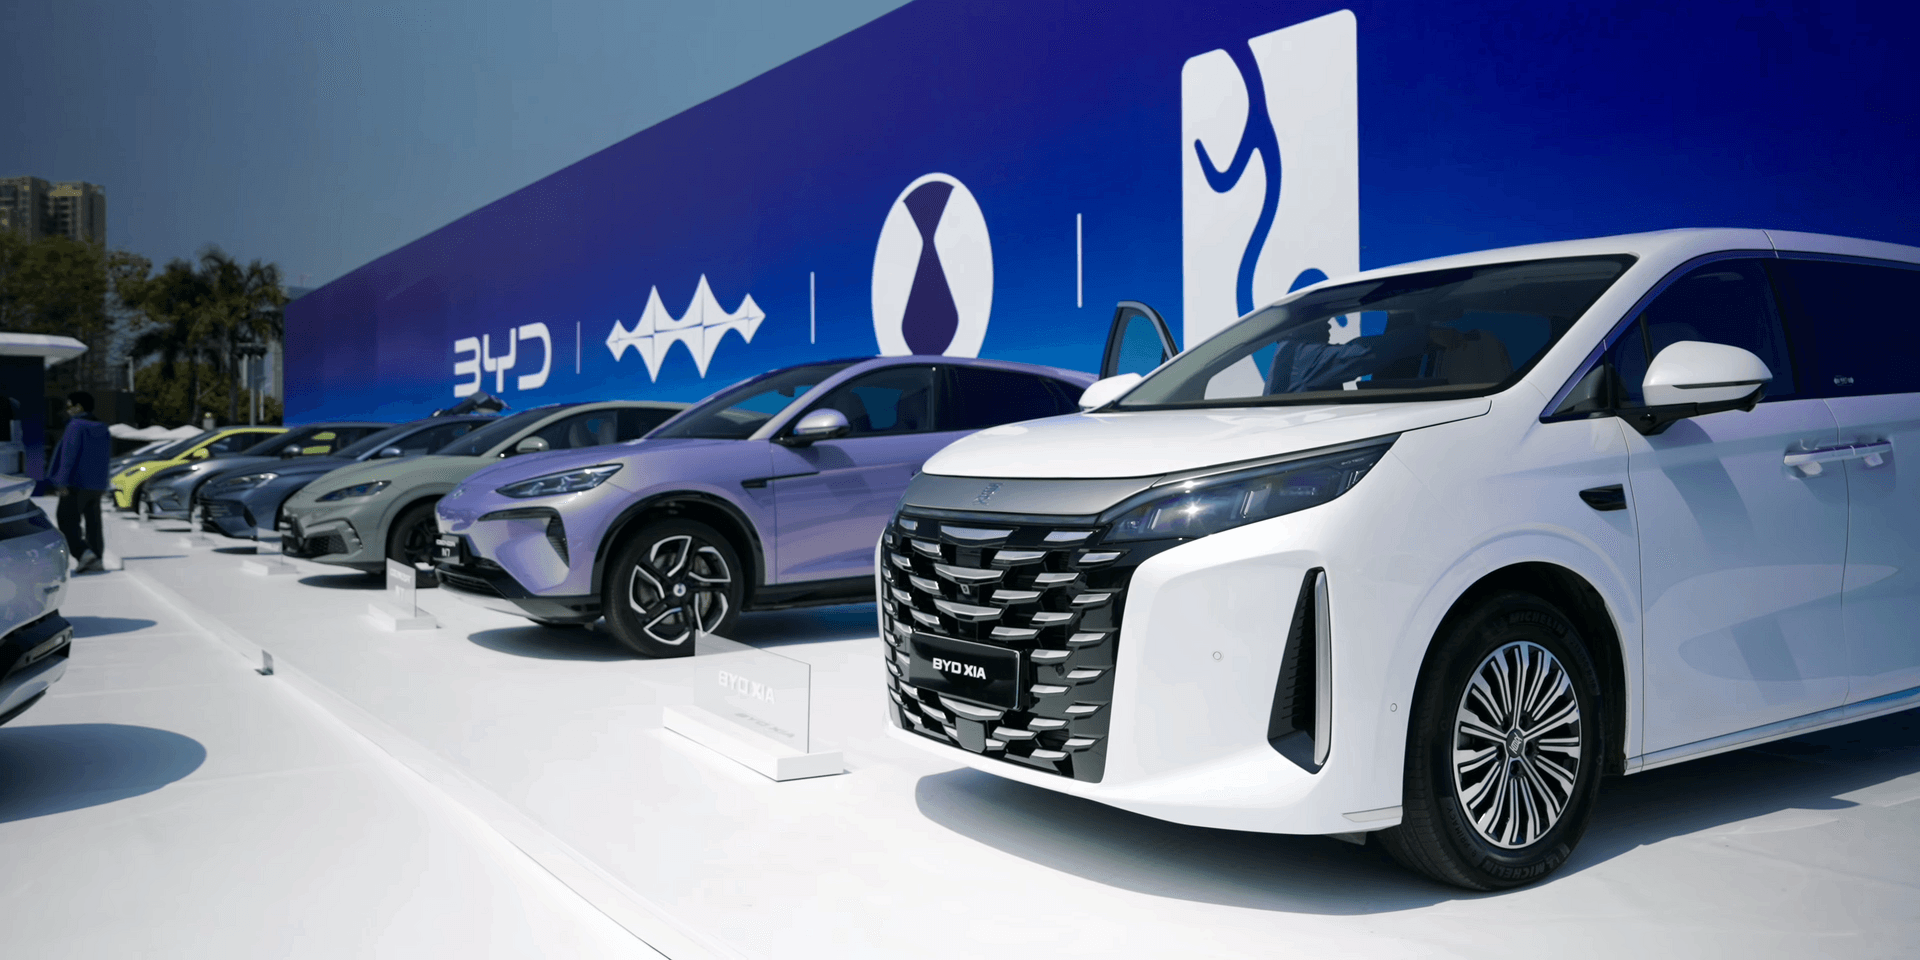
毫米波雷达供应商深圳承泰科技更新招股书,再次向港交所主板发起冲击,国泰海通为独家保荐人。招股书暴露出其单一客户依赖的结构性风险:2025年营收11.22亿元,但96.4%的收入来自比亚迪。
收入高速增长的代价是盈利质量恶化。2023年至2025年公司收入分别为1.57亿元、3.48亿元、11.22亿元,三年扩大近7倍,毫米波雷达贡献98%以上收入;来自比亚迪的收入占比从91.3%升至93.6%再到96.4%。为绑定核心客户,公司持续让利,综合毛利率从2023年的31.1%、2024年的34%骤降至2025年的15.1%,首次跌破30%。
产品结构显示以价换量的痕迹:售价与毛利率更高的前向毫米波雷达收入占比从2024年的63.9%降至2025年的22.3%,单价更低的角毫米波雷达占比升至77.6%。公司称此举是配合客户将智驾雷达渗透至中低端车型的战略。
现金流状况更为紧张。受比亚迪供应链金融工具迪链影响,公司大量营运资金被占用,2023年至2025年经营现金流分别净流出6188.6万元、698.1万元、1.38亿元,2025年净流出额同比扩大近19倍,盈利改善仅停留在纸面。应收账款期末余额升至3.46亿元、占流动资产65.48%,应收账款周转天数达75天。截至今年1月底短期借款飙升至3.23亿元,现金及现金等价物仅余5065.3万元,即便剔除赎回负债影响资产负债率仍高达73.24%。
按出货量计,承泰科技2024年是中国最大的车载前向毫米波雷达供应商、第三大车载毫米波雷达供应商,市场份额分别为9.3%和4.5%。公司成立于2016年,已完成7轮融资、募集约3.6亿元,C轮估值13.2亿元。递表前夕多名股东集中减持、参考估值较C轮缩水三至七成,并引发证监会就股权转让定价差异提出问询。离开单一大客户后能否独立开拓市场,成为其IPO估值的核心拷问。以上数据为招股书口径。
相关阅读
SpaceX与AST据悉竞购60亿美元频谱资产
知情人士称,SpaceX和AST SpaceMobile有意竞购Grain持有的800兆赫兹频谱许可,卖方寻求约60亿美元估值。这批许可覆盖美国绝大多数人口,可用于卫星直连手机服务。
为旌科技获国泰海通旗下基金追加投资
本轮融资为数千万元,将用于芯片研发、产品升级和车规认证;公司今年2月刚完成3亿元融资。
报道称SHEIN最快8月28日在港上市
报道预计其最早8月20日启动认购、募资20亿至30亿美元,现有股东可能认购约一半股份;公司尚未回应。
原力无限完成近10亿元A轮及A+轮融资
资金将投入因果世界模型、AI基础设施和多形态机器人交付,公司称已在30多个城市、100多个场景进行验证。