
基金经理增持科技股,却把七巨头视为最拥挤交易
美国银行12月调查显示,欧洲基金经理对科技股净超配21%,较上月上升12个百分点;与此同时,54%的受访者认为做多美国科技七巨头是当前最拥挤的交易。
基金经理正在增加科技股仓位,同时担心同一笔交易已经过度集中。美国银行12月欧洲基金经理调查显示,受访者对科技股净超配21%,比上月提高12个百分点,是2024年7月以来规模最大的一次科技股轮动。
相反的信号来自拥挤度。54%的基金经理认为,做多Alphabet、亚马逊、苹果、Meta、微软、英伟达和特斯拉组成的“科技七巨头”,是当前市场最拥挤的交易。也就是说,多数人知道持仓集中,却仍选择继续增加暴露。
这种行为并不矛盾。大型科技公司拥有较强现金流,并直接受益于AI基础设施和软件需求。在指数权重较高的市场里,主动基金如果显著低配这些公司,一旦股价继续上涨,就容易落后基准。基金经理因此可能一边警惕估值,一边被业绩考核推向相同仓位。
风险在于,拥挤交易对意外更加敏感。任何一家龙头的增长、利润率或资本开支不及预期,都可能触发多个基金同时降低仓位。集中度越高,基本面变化被放大的速度越快。调查还显示,能源股净低配26%,是低配最明显的板块,进一步体现资金偏向。
调查反映的是特定时间点的持仓和情绪,不是价格预测。真正值得跟踪的是科技公司盈利能否追上估值,以及基金仓位是否继续上升。只要投资者仍把同一交易称为最拥挤,新增买盘和退出流动性就会成为同等重要的问题。
相关阅读
蚂蚁数科称年均增长近50%,AI业务增速达三位数
蚂蚁数科独立运营两年后首次系统披露经营指标:平台产品年度经常性收入增长60%,客户净收入留存率超过110%,大型客户中近20%采购AI服务。
小度称超能小度覆盖逾5500万家庭
小度科技称,超能小度已覆盖超过5500万家庭,日均语言深度交互量增长近300%;其摄像机AI功能渗透率为67%,功能使用留存率达到94%。
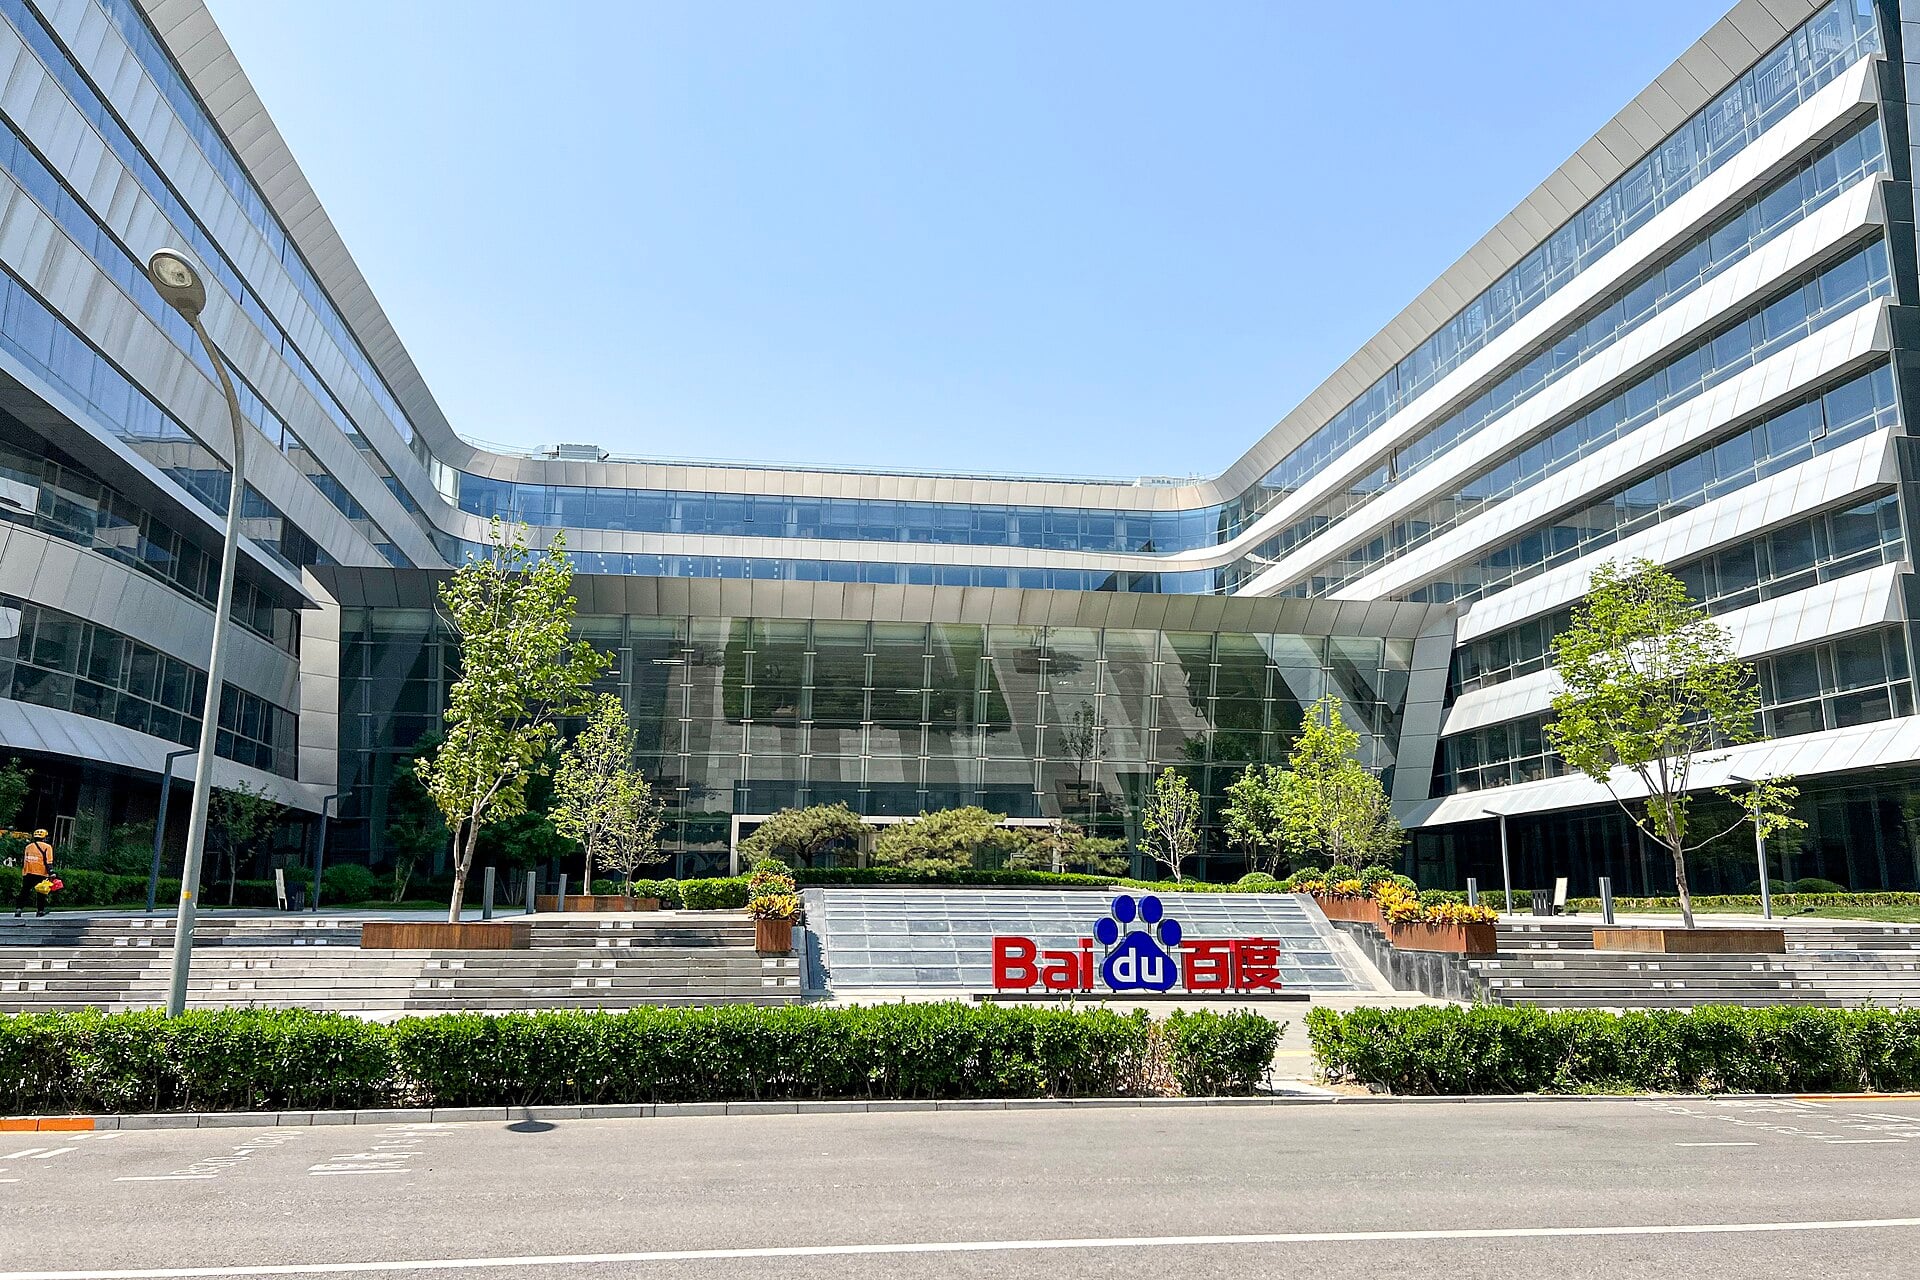
百度纳入深港通,内地投资者可交易港股
百度被调入深港通下的港股通标的,此前已于9月4日纳入沪港通。香港主要上市地位转换生效后,内地合格投资者现可通过两条互联互通渠道交易百度A类普通股。
蔚来二季度营收321亿元,暂不直接进入机器人业务
蔚来二季度营收321.37亿元,同比增长69.1%,环比增长25.9%。李斌称公司已投资多家机器人企业,但当前优先卖好汽车、改善盈利,不计划立即直接进入机器人业务。