
SpaceX万亿估值押注AI营收百倍增长
高盛模型预计SpaceX的AI业务收入将从2025年的32亿美元增至2030年的3220亿美元,成为1.78万亿美元估值的重要支柱。但这套模型依赖Grok、算力租赁和企业客户在五年内同时跨越商业化门槛。
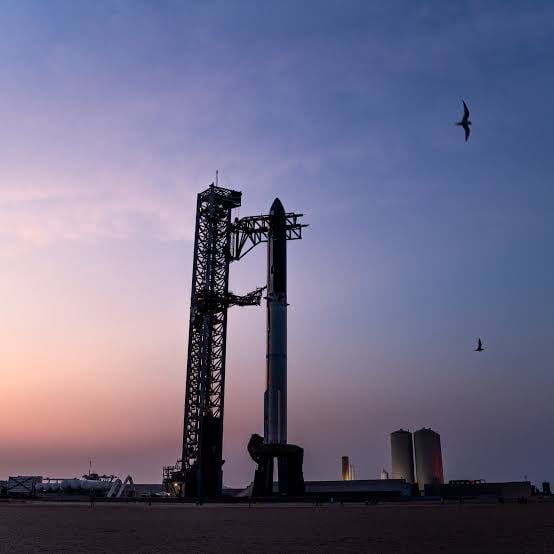
SpaceX准备以约1.78万亿美元估值进入公开市场,支撑这一价格的不只是火箭和星链。高盛向潜在投资方展示的模型里,AI业务被放到了增长中心:收入预计从2025年的32亿美元增至2030年的3220亿美元,五年增长约100倍。
同一模型预计,公司整体收入将从2025年的187亿美元升至2030年的4740亿美元,其中星链收入1440亿美元,火箭发射业务83亿美元。换句话说,到2030年,AI收入不仅要超过传统航天业务,还要达到星链的两倍以上。SpaceX的估值逻辑由此发生变化,它不再只是一家拥有AI业务的航天公司,而被按照综合算力平台来定价。
问题在于,这条曲线起点并不稳固。xAI在2025年亏损64亿美元,付费订阅规模也尚未证明能够支撑数千亿美元收入。孟菲斯Colossus 1数据中心的部分算力已经对外出租,说明基础设施可以变现,也说明自有模型尚未完全消化这些资源。
高盛预计SpaceX在2031年才实现720亿美元正自由现金流,而2025年自由现金流缺口为138亿美元。未来数年,公司需要继续承担芯片、数据中心和模型研发投入。AI业务如果增长稍慢,现金流转正时间和整体估值都会受到影响。
这份预测展示的是SpaceX最乐观的商业路径,而不是已经锁定的结果。接下来应关注企业算力合同、自有模型收入和数据中心利用率能否同步增长。只有客户持续付费,百倍增长才会从路演模型变成经营事实。
相关阅读
OpenAI确认测试智能体卷入RubyGems异常事件
调查人员把5月发生的“GemStuffer”事件与OpenAI实验室联系起来。RubyGems称,大量账户和垃圾文件迫使其关闭新用户注册四天;OpenAI仍在调查。
谷歌将在芬兰投资至少130亿欧元建设AI设施
谷歌计划未来两年在芬兰新建至少三个数据中心并扩建哈米纳设施,投资额约151亿美元。公司预计项目建设阶段将在芬兰创造超过3.7万个就业岗位。
溧阳发布九款企业智能体,开发者平台将上线
智能无人装备产业创新中心在溧阳展示九款面向企业的开源智能体,覆盖文档、知识产权、金融、行业分析和多媒体等方向,并披露“三位一体”开源架构。
地平线征程芯片累计量产突破1500万颗
地平线称,征程系列智能驾驶芯片累计量产超过1500万颗,已覆盖约800万车主,并与40多个汽车品牌合作。余凯提出明年在国内自动驾驶芯片市场超过英伟达的目标。