
腾讯音乐Q3营收70.2亿元,音乐订阅撑起利润高增
腾讯音乐第三季度营收70.2亿元同比增6.8%,Non-IFRS净利润19.4亿元增29.1%;在线音乐订阅收入38.4亿元增20.3%,付费用户达1.19亿,毛利率升至42.6%。
11月12日,腾讯音乐(NYSE:TME;HKEX:1698)公布截至9月30日的2024年第三季度财报:总营收70.2亿元(约10亿美元),同比增长6.8%;净利润17.1亿元、同比增长35.3%;非国际财务报告准则(Non-IFRS)净利润19.4亿元、同比增长29.1%。在音乐订阅稳健增长的带动下,公司盈利能力显著修复。
收入结构呈现“音乐强、社交弱”的鲜明分化。在线音乐服务营收54.8亿元、同比增长20.4%,其中音乐订阅收入38.4亿元、同比增长20.3%(去年同期31.9亿元);在线音乐付费用户达1.19亿人、同比增长15.5%,月度ARPPU为10.8元、同比提升4.9%。反观社交娱乐服务及其他业务营收15.4亿元、同比下滑23.9%,其移动MAU从1.29亿降至9000万、ARPPU从86.2元降至64.8元。这反映出腾讯音乐战略重心已彻底转向在线音乐,主动收缩低效的社交娱乐业务。
利润端改善更明显:营收成本同比下降4.8%至40.2亿元,毛利率由上年同期的35.7%升至42.6%;运营支出占比从19.3%降至17.4%,运营利润同比增长50.5%至21.4亿元。截至季末,公司现金、现金等价物、定存与短期投资总额达360.4亿元。股东回报方面,根据2023年3月公布的5亿美元回购计划,截至9月30日已在公开市场回购4210万股ADS、耗资3.355亿美元。
对腾讯音乐而言,这份季报验证了“砍掉社交娱乐、聚焦音乐订阅”路线的正确性:在用户总盘微降的背景下,靠付费渗透与ARPPU双升稳住收入,并以成本优化放大利润。当流媒体音乐进入存量竞争,能把订阅基本盘做厚、把毛利做高,比盲目追求规模更具确定性。
相关阅读
蚂蚁数科称年均增长近50%,AI业务增速达三位数
蚂蚁数科独立运营两年后首次系统披露经营指标:平台产品年度经常性收入增长60%,客户净收入留存率超过110%,大型客户中近20%采购AI服务。
小度称超能小度覆盖逾5500万家庭
小度科技称,超能小度已覆盖超过5500万家庭,日均语言深度交互量增长近300%;其摄像机AI功能渗透率为67%,功能使用留存率达到94%。
百度纳入深港通,内地投资者可交易港股
百度被调入深港通下的港股通标的,此前已于9月4日纳入沪港通。香港主要上市地位转换生效后,内地合格投资者现可通过两条互联互通渠道交易百度A类普通股。
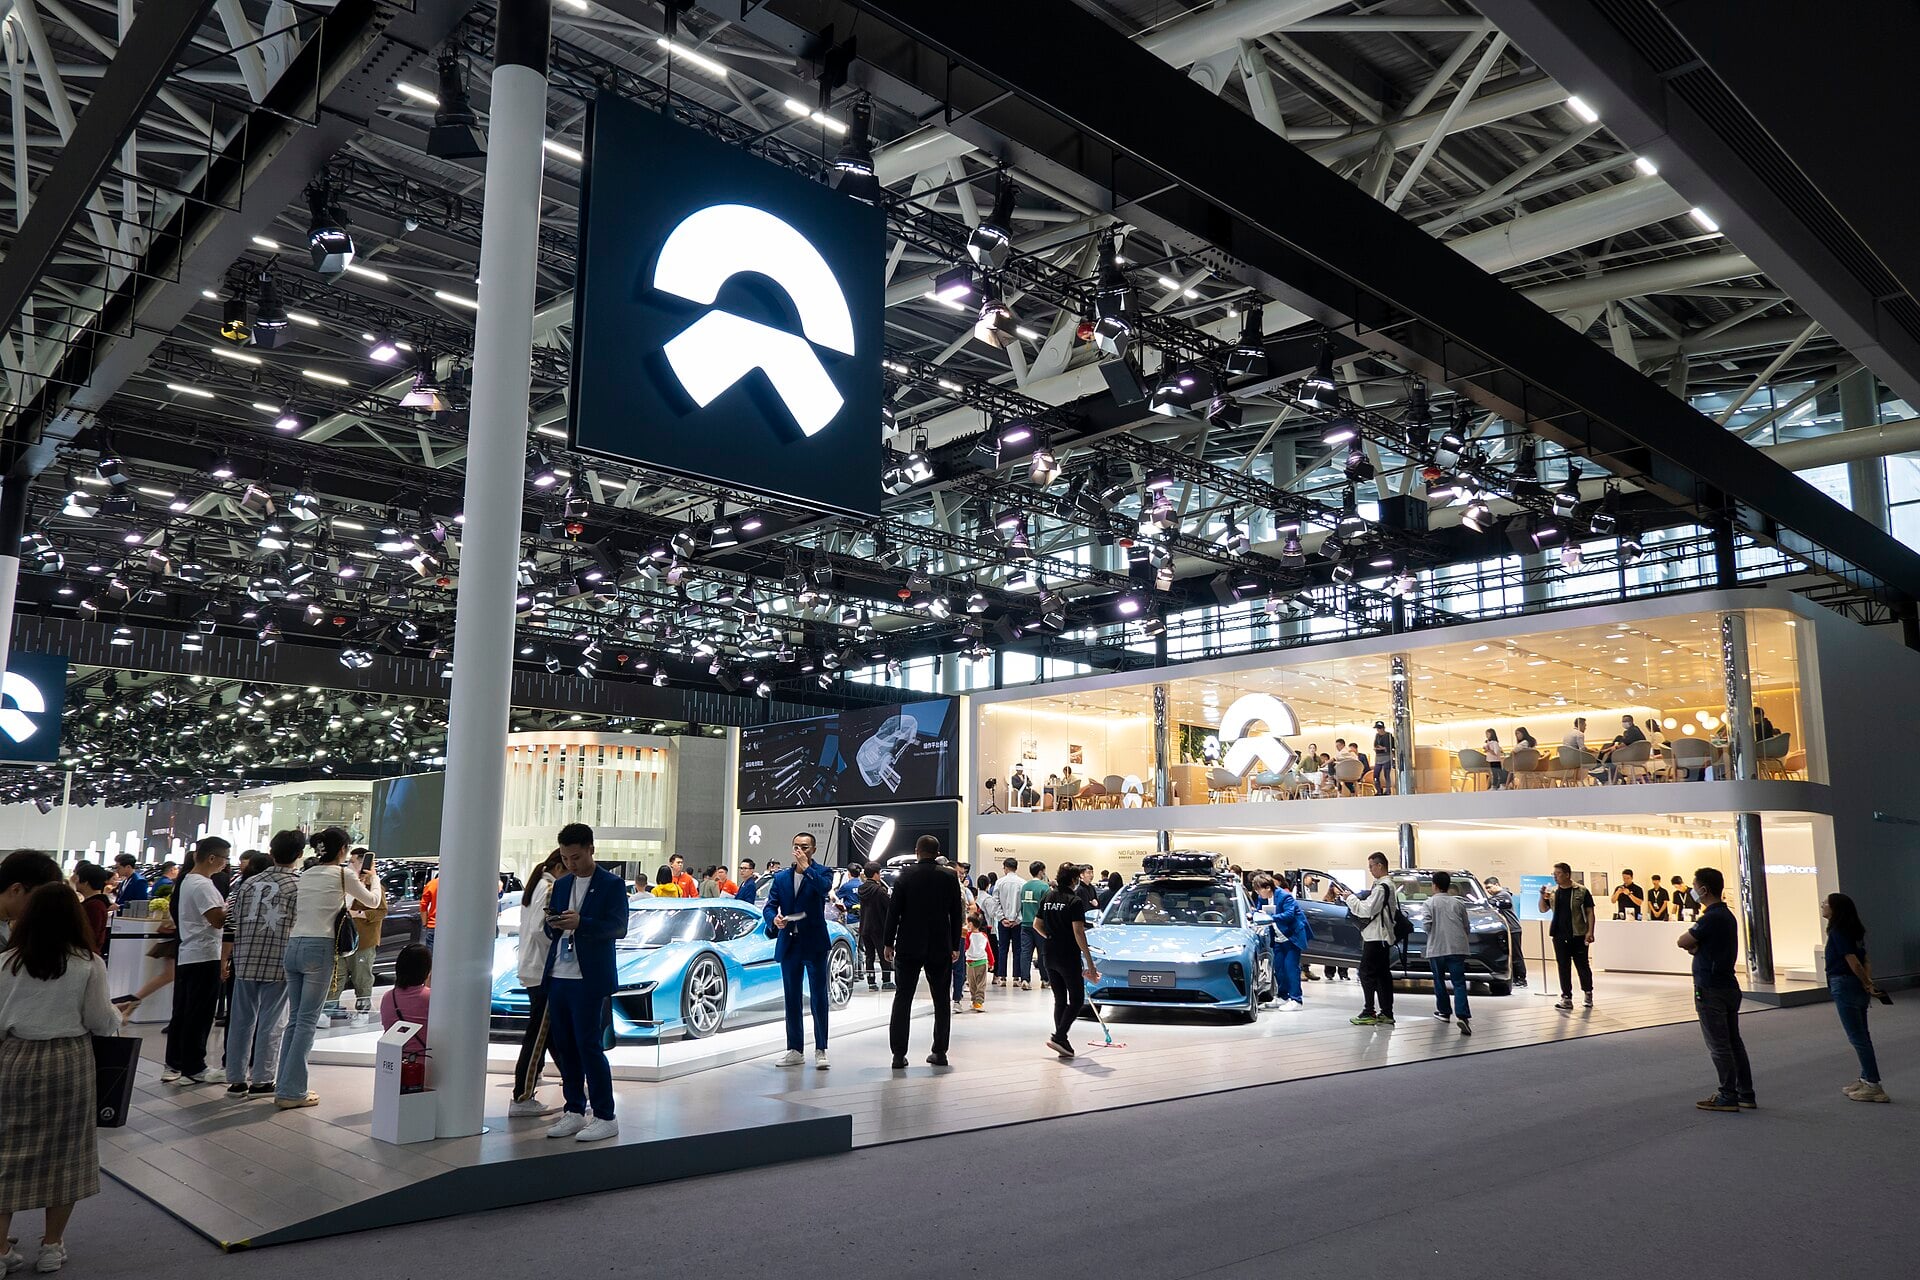
蔚来二季度营收321亿元,暂不直接进入机器人业务
蔚来二季度营收321.37亿元,同比增长69.1%,环比增长25.9%。李斌称公司已投资多家机器人企业,但当前优先卖好汽车、改善盈利,不计划立即直接进入机器人业务。