
机器人叙事进入特斯拉估值,但证据仍嫌不足
有投行观点开始把机器人业务单独计入特斯拉估值,甚至认为其占比至少可达20%。这种算法扩大了特斯拉的想象空间,也把尚待验证的机器人商业化预期提前放进了今天的价格。
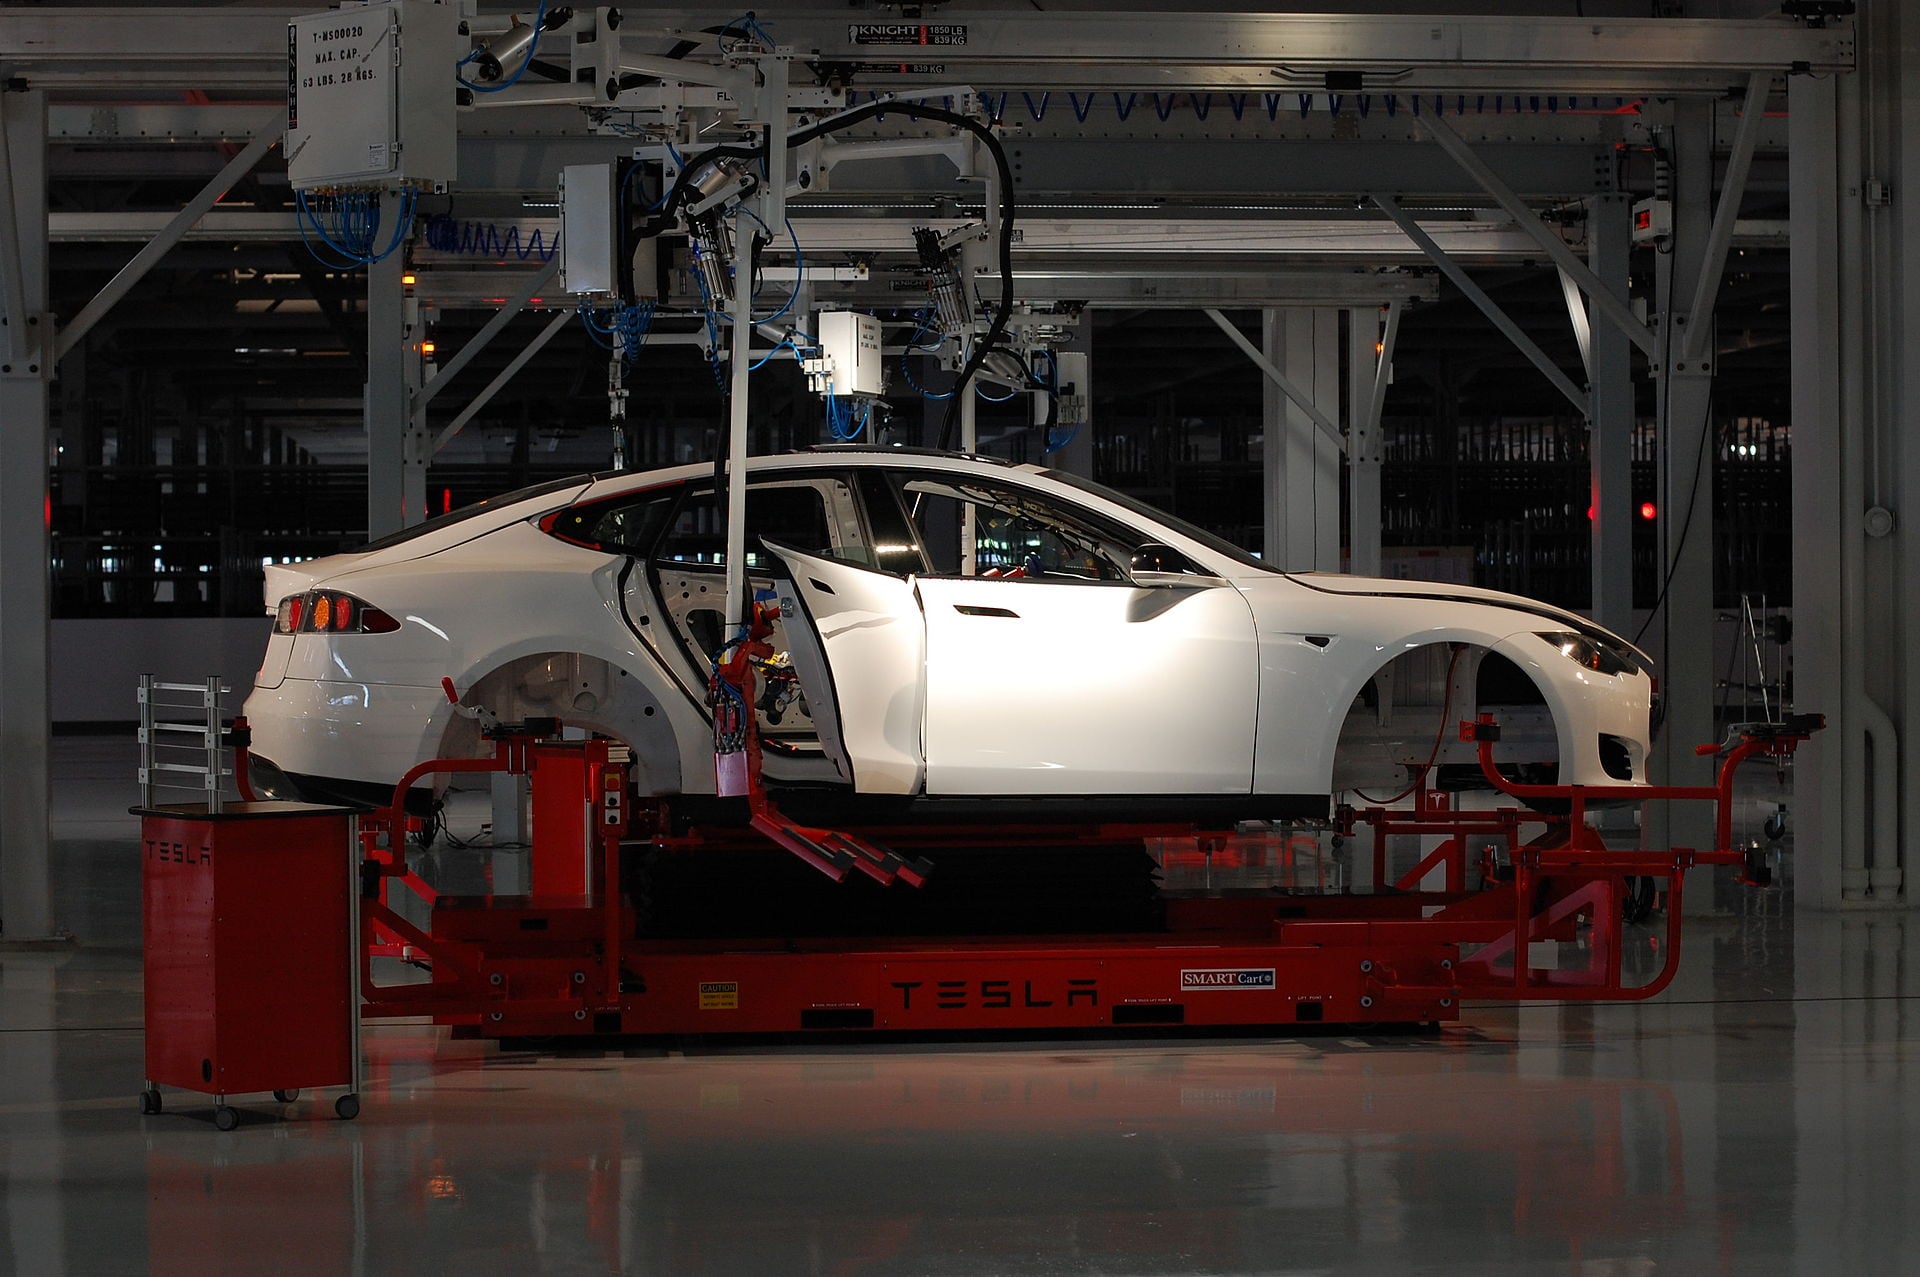
特斯拉的估值叙事正在从电动车继续向机器人延伸。有华尔街机构提出,机器人业务至少可以占到公司价值的20%,并据此把购买特斯拉股票描述成同时获得机器人业务的投资机会。
这种说法容易传播,因为普通投资者能够直接交易的具身智能标的仍然有限。特斯拉既有制造能力,也有马斯克持续推动的机器人项目,于是被视为连接二级市场与具身智能主题的一条现成通道。但“能够参与一个赛道”和“这项业务已经值多少钱”是两件不同的事。
把机器人业务拆出来估值,至少需要产品成熟度、量产节奏、单位成本、客户需求和收入预期等支撑。现有材料只给出了20%的估值判断,并未展示这些计算所依赖的经营数据。缺少过程信息时,这个比例更像对未来的定价假设,而不是已经由订单和现金流验证的业务价值。
特斯拉的特殊之处在于,汽车业务提供了品牌、工厂和工程团队,机器人项目并非从零开始。但汽车供应链能否平移到人形机器人,机器人能否在工厂之外形成稳定需求,以及软件能力能否转化为可重复交付的产品,都仍需要实际进展来证明。制造基础可以降低部分门槛,却不会自动创造市场。
因此,机器人叙事可以成为理解特斯拉长期方向的一部分,却不适合被包装成“免费赠送”。只要它被计入整体估值,投资者就已经在为这份预期付费。后续真正值得观察的是产品是否进入规模化使用、成本是否持续下降,以及机器人业务何时出现可辨认的收入。没有这些信号,万亿级想象仍然主要停留在模型里。
相关阅读
OpenAI确认测试智能体卷入RubyGems异常事件
调查人员把5月发生的“GemStuffer”事件与OpenAI实验室联系起来。RubyGems称,大量账户和垃圾文件迫使其关闭新用户注册四天;OpenAI仍在调查。
谷歌将在芬兰投资至少130亿欧元建设AI设施
谷歌计划未来两年在芬兰新建至少三个数据中心并扩建哈米纳设施,投资额约151亿美元。公司预计项目建设阶段将在芬兰创造超过3.7万个就业岗位。
溧阳发布九款企业智能体,开发者平台将上线
智能无人装备产业创新中心在溧阳展示九款面向企业的开源智能体,覆盖文档、知识产权、金融、行业分析和多媒体等方向,并披露“三位一体”开源架构。
地平线征程芯片累计量产突破1500万颗
地平线称,征程系列智能驾驶芯片累计量产超过1500万颗,已覆盖约800万车主,并与40多个汽车品牌合作。余凯提出明年在国内自动驾驶芯片市场超过英伟达的目标。