
日系三强上半年在华销量全线下滑,本田跌34.7%
丰田、日产、本田三家日系车企2026年上半年在华销量均两位数下滑,本田跌幅最大达34.7%且连续29个月同比下降,中国本土新能源品牌持续挤压合资品牌生存空间。
日本三大汽车制造商公布了2026年上半年在华新车销量数据,三家车企无一例外出现两位数同比下滑,只是各自伤口的深浅不同。丰田上半年销量下降17.1%,日产下降15.0%,本田最为惨烈——销量同比暴跌34.7%,且已经连续29个月无法止住下滑趋势。这三组数字背后是同一个底层逻辑:日系车在中国市场的黄金时代正在终结。29个月不是一个短期周期波动的长度,它意味着本田在中国市场已经连续两年多没有交出令人满意的月度成绩单。
过去二十年,日系车凭借可靠性、燃油经济性和保值率在中国积累了庞大用户基础。丰田的“开不坏”口碑、本田的“买发动机送车”标签,都曾是吸引中国消费者的金字招牌。但这些优势在新能源汽车时代正在快速贬值。中国消费者对汽车的评价体系已经从“耐用好修”转向“智能网联”,发动机和变速箱的调校功力在电动化面前变成了无用的遗产。日系车企在燃油时代的积累反而变成了转型的包袱——庞大的燃油车生产线和供应商体系意味着高昂的沉没成本,放弃它们转向电动化势必要经历阵痛。
34.7%这个数字是三家车商中最刺眼的一个。本田在中国曾经拥有雅阁、CR-V等神车级产品,单一车型月销过万是常态。但连续29个月的同比下滑意味着本田在中国市场的颓势并非短期波动,而是结构性衰退。本田的电动化产品线在中国几乎处于空白状态,推出的纯电车型在续航里程、智能化和定价上均缺乏竞争力,导致消费者在选择新能源车时直接跳过本田品牌。丰田和日产的状态稍好一些,但17.1%和15.0%的降幅同样不可忽视——两位数下跌不是市场调整,而是用户群体正在系统性地转移。
表面上看,日系车下滑的直接原因是比亚迪、蔚来、理想等中国本土品牌的强势崛起。这些品牌在产品力上对标甚至超过了合资品牌,在价格上又具有本土供应链的成本优势。但更深层的原因是日系车企在战略层面的误判——它们在燃油车时代积累了太多既得利益,导致电动化转型的意愿和速度都不够坚决。当中国市场的渗透率从个位数飙升至50%以上时,日系车已经错过了建立电动化品牌认知的窗口期。这不是单纯的销量问题,而是品牌在中国消费者心智中的位置被重新排序了。
下一步的验证指标是各日系车企在中国推出的纯电专攻车型的市场表现。如果新一代纯电产品仍然无法进入月度销量榜单前列,那么日系车在华市场份额的萎缩将不是阶段性现象,而是不可逆转的趋势。消费者用钱包投票的结果,已经连续二十九个月没有站在本田那一边。
相关阅读
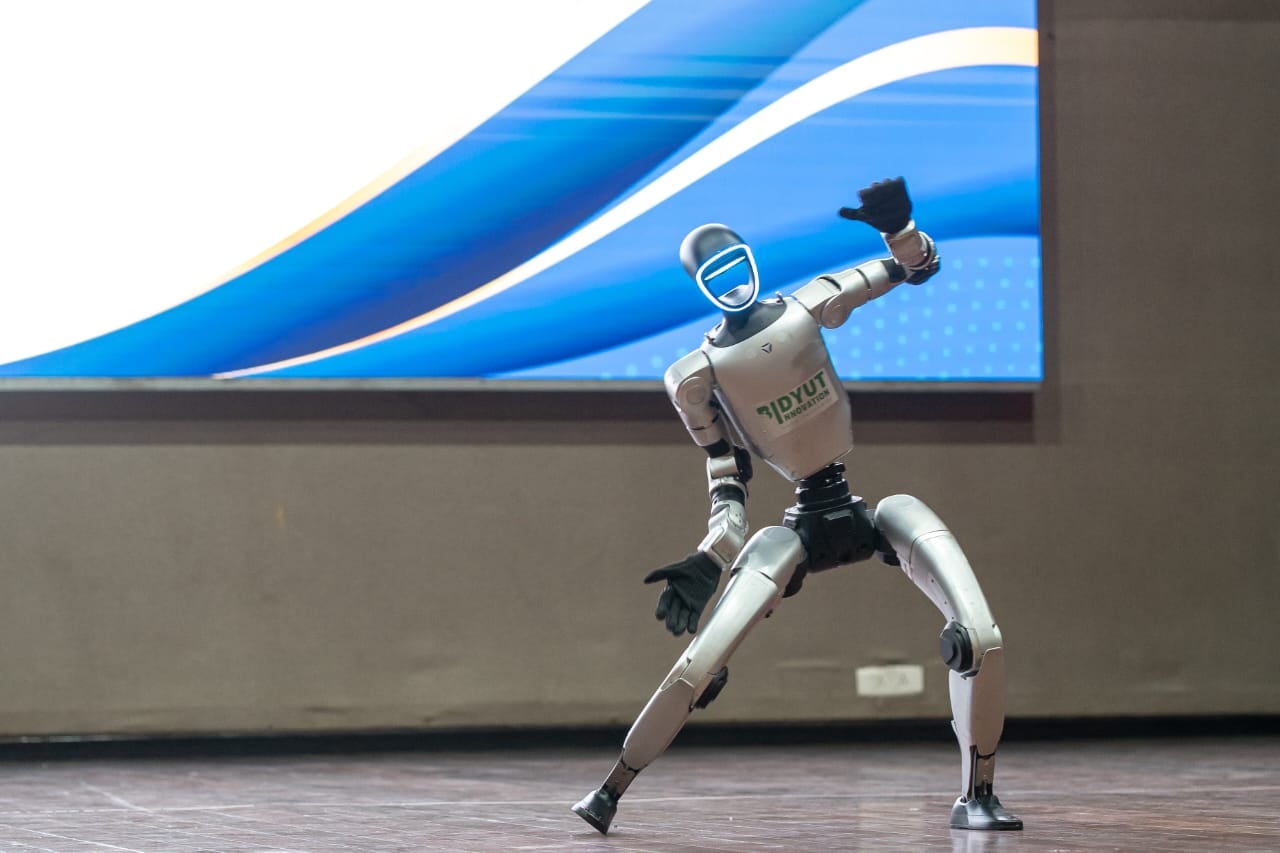
小鹏机器人首轮融资超9亿美元,估值逾63亿美元
小鹏人形机器人业务完成首轮超过9亿美元融资,投后估值超过63亿美元。同期小鹏二季度收入197.4亿元、净亏损13.4亿元,机器人融资为新业务建立了独立估值。
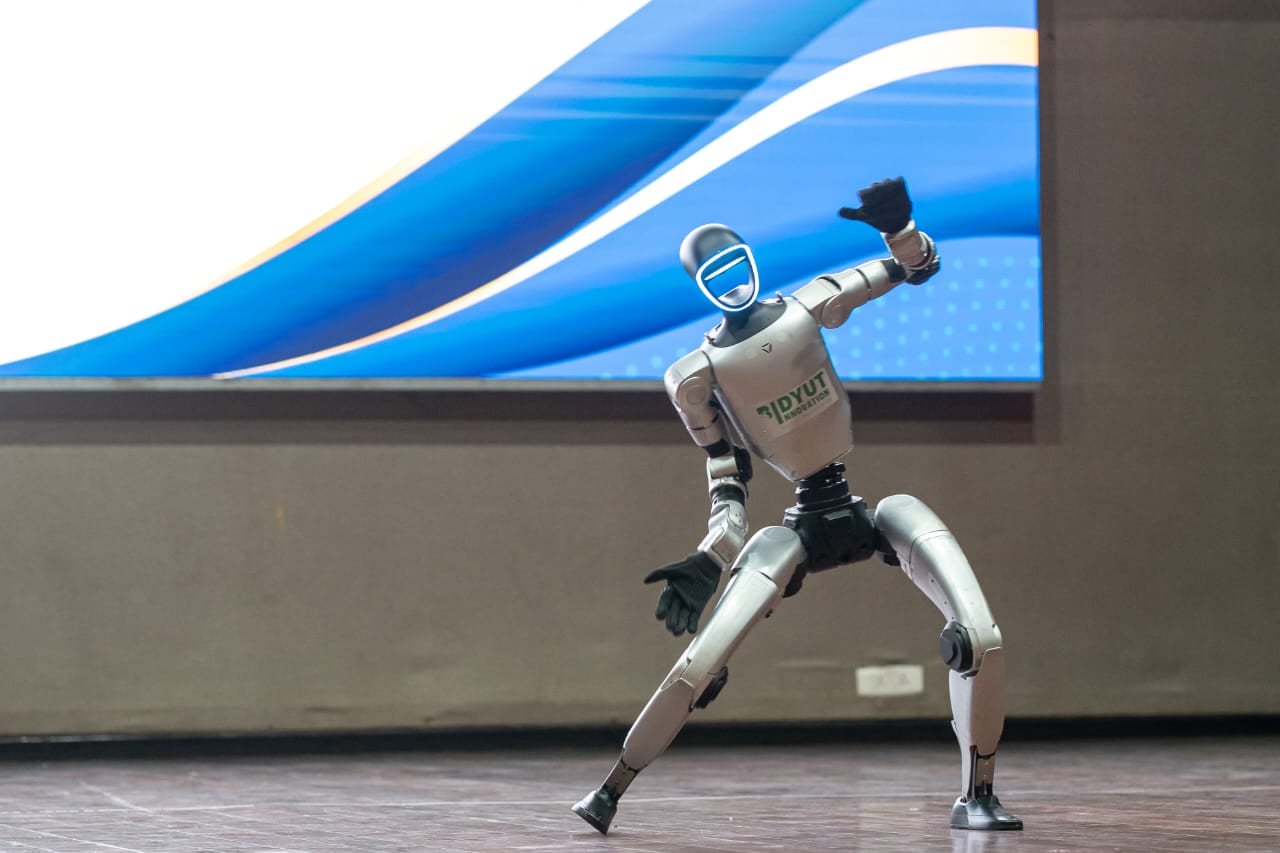
小鹏上半年营收327.8亿元,Iron年底量产
小鹏上半年收入327.8亿元,同比下降3.8%,普通股股东应占净亏损31.2亿元。公司计划年底量产人形机器人Iron,2027年从自有门店和试点场景向外部交付。
岚图追光S上市,限时22.39万元起
三个版本均配备四颗激光雷达、华为乾崑ADS 5和800伏平台,CLTC续航最高740公里。
魏牌V8X上市,限时22.68万元起
五个版本覆盖22.68万至30.28万元,搭载插电混动系统、66.6千瓦时电池和双VLA舱驾智能体。