
理想成全球第三家盈利的新能源车企,港股盘中涨超 25%
理想汽车首次实现年度盈利,成为继特斯拉、比亚迪之后全球第三家做到这件事的新能源车企。港股盘中涨超 25%,成交额超 35 亿港元。
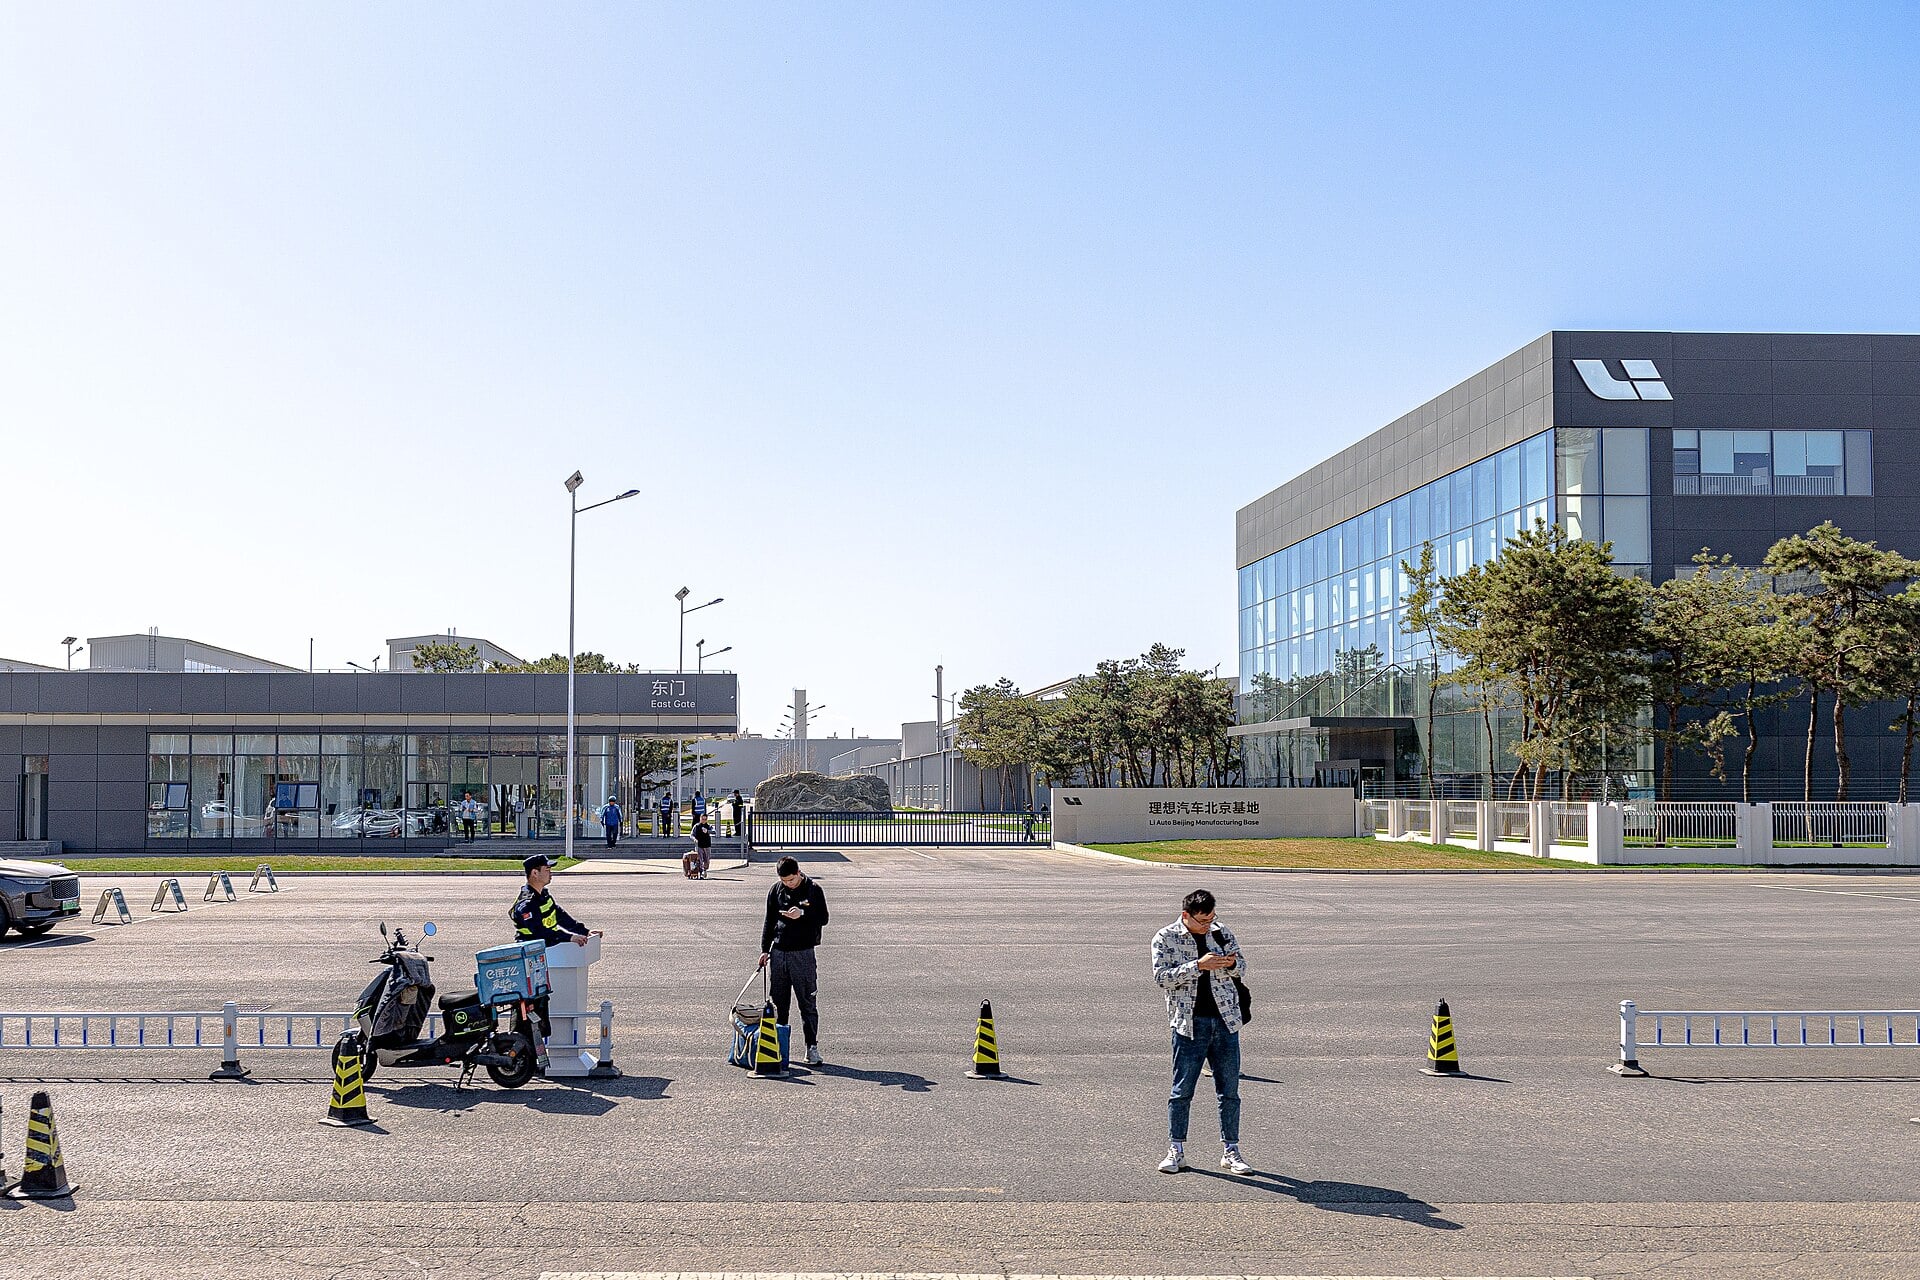
理想汽车首次实现年度盈利,港股应声走强,盘中涨超 25%,成交额超 35 亿港元。
25% 的涨幅是结果,值得琢磨的是它换来的那个位置:继特斯拉、比亚迪之后,全球第三家实现盈利的新能源车企。
把前两家的路径摆出来,第三名的含金量才看得清。特斯拉靠的是十年积累的品牌溢价、软件收入和先发的规模效应;比亚迪靠的是从电池到整车的垂直整合,把成本压到别人抄不动。这两条路都需要极长的时间和极重的投入。理想走的是第三条:单一品类做深,用增程绕开补能焦虑这个行业级难题,把 SKU 压到极少以摊薄研发和产能成本——本质上是在用“不做什么”换利润。
盈利这件事在新势力里稀缺到什么程度,看名单就够了:全球做到的只有三家,而中国其他叫得出名字的新势力,同期仍在亏损。这就是市场给 25% 的原因——它买的不是这一年的利润数字,是“这条路能跑通”的证明:高端增程 SUV 是一个能自我造血的生意,而不是靠融资续命的赛道故事。
但盈利的下一道题比第一道难得多,而且理想的护城河恰恰是最容易被抄的那种。增程不是技术壁垒,是产品选择——当同价位对手把这套方案照搬过去(事实上已经在发生),先发优势还剩多少?单一品类做深意味着一旦品类见顶,增长就没有第二条腿;SKU 少意味着任何一款新车失手,冲击都是整体性的。
更现实的约束在于,这份盈利是在增程这个“过渡技术”的窗口期里赚到的。窗口关不关、什么时候关,取决于补能网络的铺开速度和电池成本的下降曲线——这两件事都不由理想决定。
所以接下来盯两个具体指标:一是理想进入纯电产品线后毛利会不会被打回原形——纯电没有增程的成本结构优势,这是对“能不能持续盈利”的真正压力测试;二是当增程方案被同价位对手普遍采用后,理想的单车均价能不能守住。如果这两条都过了,第三家才算坐稳;否则,2023 年的盈利就只是一个产品周期的巧合。
相关阅读
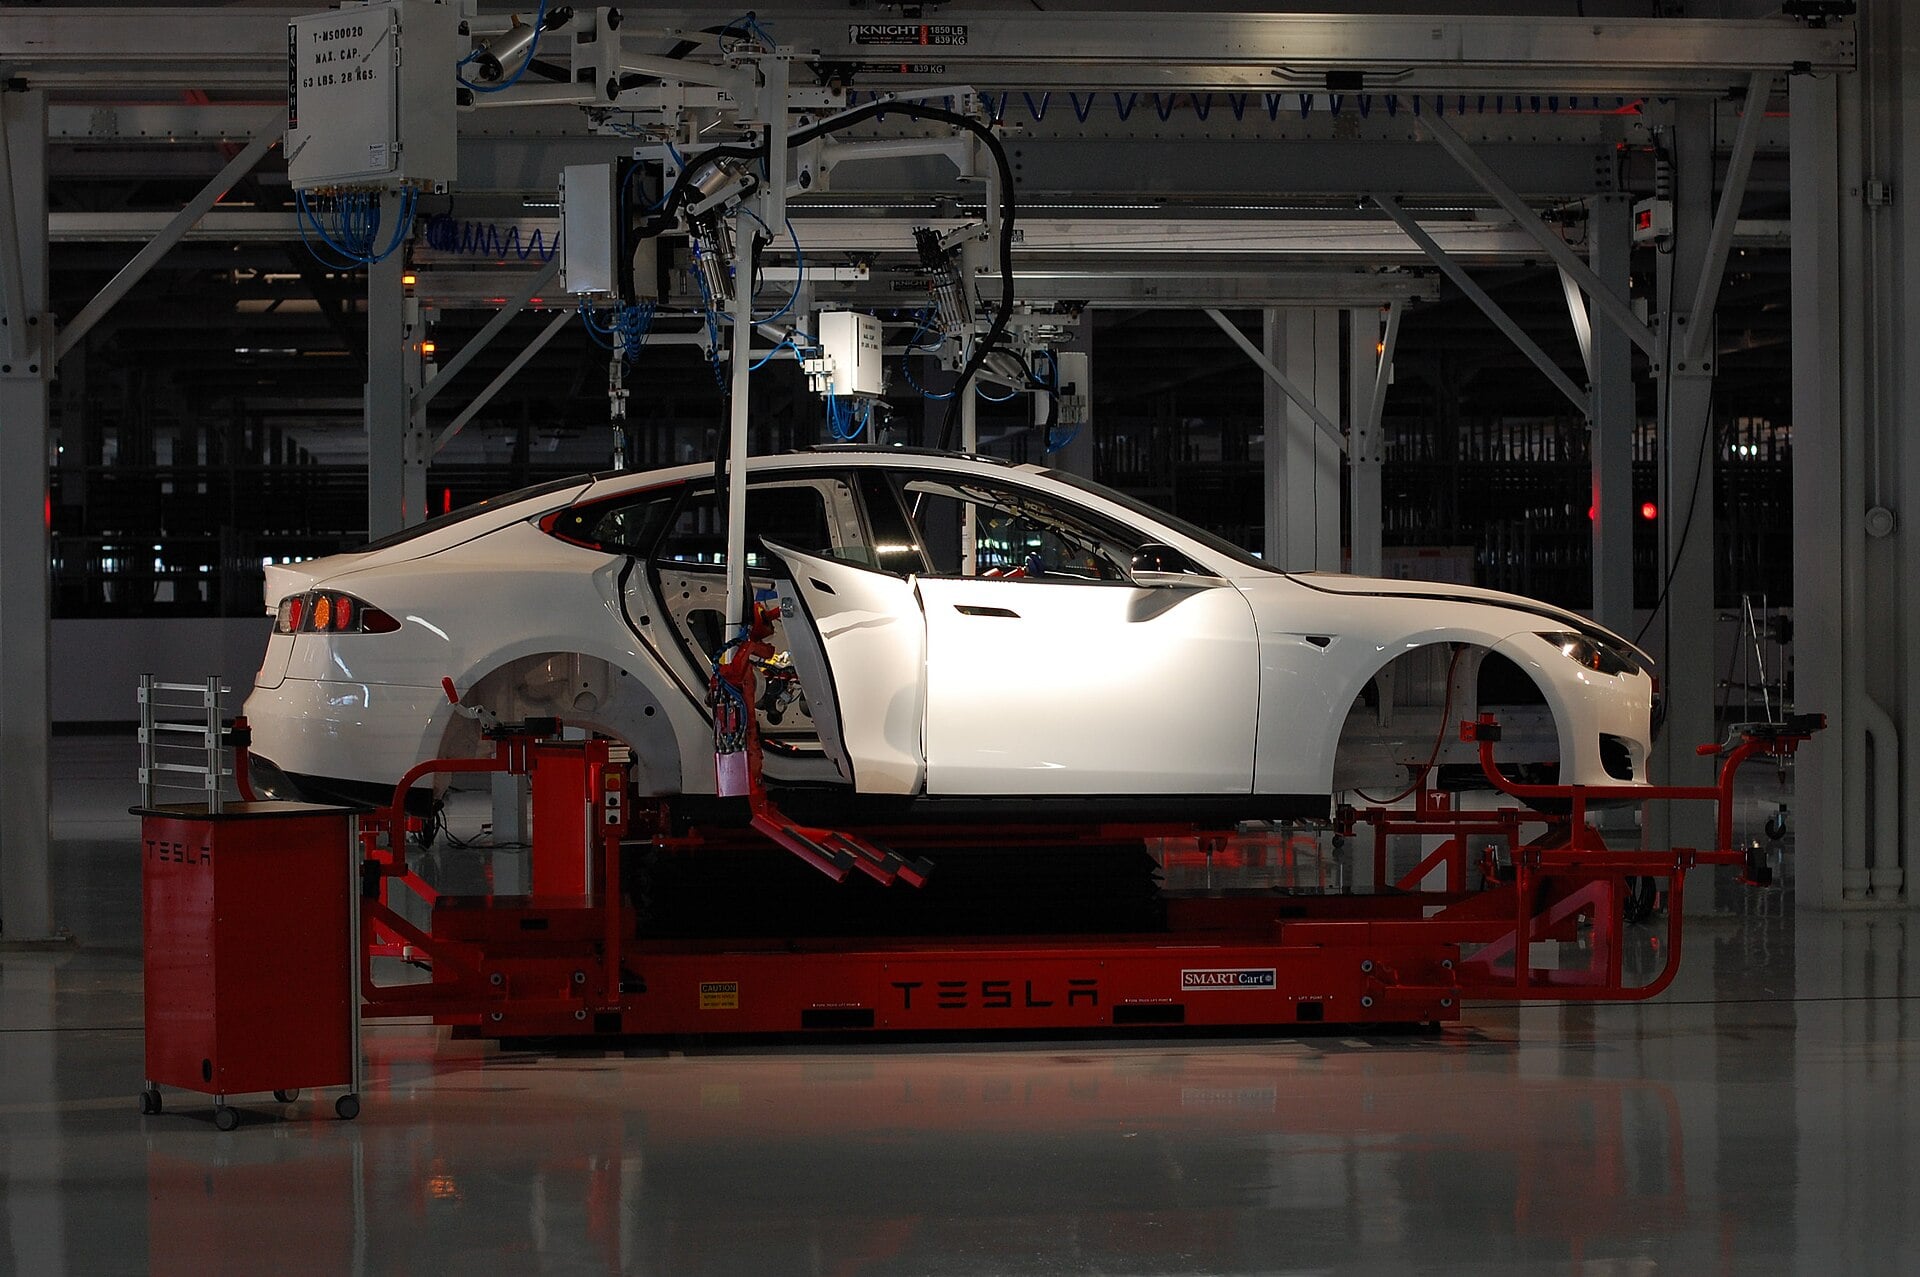
特斯拉Model Y高性能版在华售价36.9万元起
新车百公里加速3.5秒,最高时速250公里,CLTC续航659公里。这是Model Y焕新后首款高性能版本,也使其中国市场产品线增至五款。
小鹏机器人首轮融资超9亿美元,估值逾63亿美元
小鹏人形机器人业务完成首轮超过9亿美元融资,投后估值超过63亿美元。同期小鹏二季度收入197.4亿元、净亏损13.4亿元,机器人融资为新业务建立了独立估值。
小鹏上半年营收327.8亿元,Iron年底量产
小鹏上半年收入327.8亿元,同比下降3.8%,普通股股东应占净亏损31.2亿元。公司计划年底量产人形机器人Iron,2027年从自有门店和试点场景向外部交付。
岚图追光S上市,限时22.39万元起
三个版本均配备四颗激光雷达、华为乾崑ADS 5和800伏平台,CLTC续航最高740公里。