
华尔街首予SpaceX看涨评级,摩根士丹利目标价看涨87%
SpaceX完成860亿美元IPO后,华尔街六家券商给予买入评级。摩根士丹利目标价300美元,较发行价看涨87%,但熊市情境下可跌至75美元。
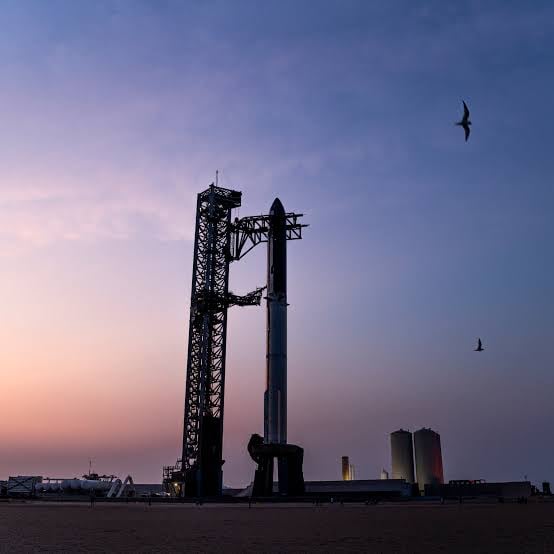
华尔街正式对SpaceX亮出底牌。这家埃隆·马斯克旗下的火箭和人工智能公司完成860亿美元IPO后,承销银行分析师结束静默期,至少六家券商给予买入评级,形成了明确共识。摩根士丹利设定的目标股价为每股300美元,是华尔街最高目标价之一,较周一收盘价160.42美元有87%的上涨空间。
此次IPO由高盛、摩根士丹利、美国银行、花旗集团和摩根大通联合牵头,另有18家银行参与。承销团规模的庞大程度本身就说明SpaceX在资本市场中的特殊地位——它既是一家航天公司,也被视为AI基础设施的潜在玩家。摩根士丹利分析师在报告中写道:“SpaceX能够大规模地将能源转化为智能,并可选择通过一系列面向消费者和企业的解决方案来实现下一代人工智能的商业化。”这一定位将SpaceX与英伟达、微软等AI巨头并列,而非与传统的航天国防公司对标。在分析师看来,SpaceX的真正价值不在火箭发射本身,而在于它掌握的轨道算力和卫星网络未来可能承载的边缘AI计算能力。SpaceX的星链已建成全球最大的低轨卫星网络,理论上可以为偏远地区和移动场景提供低延迟的AI推理服务,这是传统地面数据中心无法覆盖的增量市场。
但这一叙事面临三个层面的检验。首先是盈利能力。尽管SpaceX在火箭发射市场占据主导地位,但IPO招股书中的历史亏损记录表明,航天业务的资本投入周期远长于互联网公司,盈利拐点仍未明确。星链虽然已积累数百万付费用户,但卫星制造成本和发射费用仍在持续吞噬现金流,每颗卫星的在轨寿命有限,需要不断发射新卫星来替换旧卫星,这意味着运营成本不会随着网络完善而下降。其次是执行力。星舰(Starship)的研发节奏直接决定了SpaceX能否大幅降低单次发射成本,这关系到整个商业模型的经济性。如果星舰的量产和回收进度慢于预期,摩根士丹利乐观的收入预测就需要大幅修正。第三是估值。摩根士丹利给出的熊市目标价仅为75美元,意味着最多可能下跌53%;牛市目标价则高达600美元,股价在两种情境下相差八倍。该行预测SpaceX到2030年收入达3190亿美元,到2040年达3.3万亿美元——如此长周期的预测,不确定性远超大多数科技公司。一个简单的参照是:SpaceX当前约860亿美元的市值已经接近波音的市值,而波音有近百年的持续收入和成熟的航空市场做支撑。
从利益链看,最着急的是参与IPO的投行。他们既需要二级市场有足够的流动性来消化860亿美元的发行规模,也需要维持股价叙事以吸引后续投资者。SpaceX的投资价值建立在两个相互独立的假说之上:航天业务的商业化和AI能力的货币化——任何一个假说被证伪,都会动摇整个估值框架。对于二级市场投资者而言,最值得追踪的指标不是股价涨跌,而是星链的付费用户数增长和星舰的发射频率变化,这些是判断SpaceX能否兑现其长期叙事的硬数据。如果一年后SpaceX既没有实现火箭发射频率的翻倍,也没有在AI服务合同上取得突破,华尔街的看涨共识将面临越来越大的质疑压力。
相关阅读
百度纳入深港通,内地投资者可交易港股
百度被调入深港通下的港股通标的,此前已于9月4日纳入沪港通。香港主要上市地位转换生效后,内地合格投资者现可通过两条互联互通渠道交易百度A类普通股。
蔚来二季度营收321亿元,暂不直接进入机器人业务
蔚来二季度营收321.37亿元,同比增长69.1%,环比增长25.9%。李斌称公司已投资多家机器人企业,但当前优先卖好汽车、改善盈利,不计划立即直接进入机器人业务。
美团将AI用于主业,称不以销售Token为目标
美团把大模型、内部工作流和产品应用列为三层AI路线,王兴称模型与AI产品主要服务用户、商户及运营效率。其“小团”助手已从推荐扩展至筛选、确认和预订。
字节据悉将豆包股价格上调14.6%
消息称,字节跳动把面向相关员工的豆包股价格从6月的每股14.85美元上调至17.02美元,并增加发放额度。员工还可按职级把部分现金薪酬调整为豆包股。