
特斯拉的最大风险:从颠覆者滑向平庸
特斯拉坐拥约1.5万亿美元市值,但电动车销量连续两年下滑、2025年被比亚迪反超,随着英伟达等入局自动驾驶,其赖以支撑高估值的叙事正面临商品化考验。
特斯拉坐拥约1.5万亿美元市值,负面消息与竞争警报似乎都难以撼动其股价。但对这家公司而言,更隐蔽的风险或许不是某个对手,而是逐渐“归于平庸”——其核心光环正在褪色。
最直观的信号来自主业。特斯拉电动车销量已连续两年下滑,2025年在纯电动销量上被比亚迪反超;据考克斯汽车数据,即便推出简配版Model 3和Model Y以应对税收抵免退坡,其2025年第四季度美国销量仍下滑15%。马斯克近日在X上表示,特斯拉将于2月14日后停止一次性出售FSD,此后仅提供按月订阅。
FSD的定价史本身就说明问题。这套“完全自动驾驶(监管版)”本质仍是高级驾驶辅助系统,一次性买断价格曾在2019年低至5000美元、其后最高涨至1.5万美元,如今一次性价格为8000美元、订阅月费99美元。马斯克2020年曾放言其价值最终有望突破10万美元,但取消买断、转向可随时取消的订阅,恰恰指向相反方向。
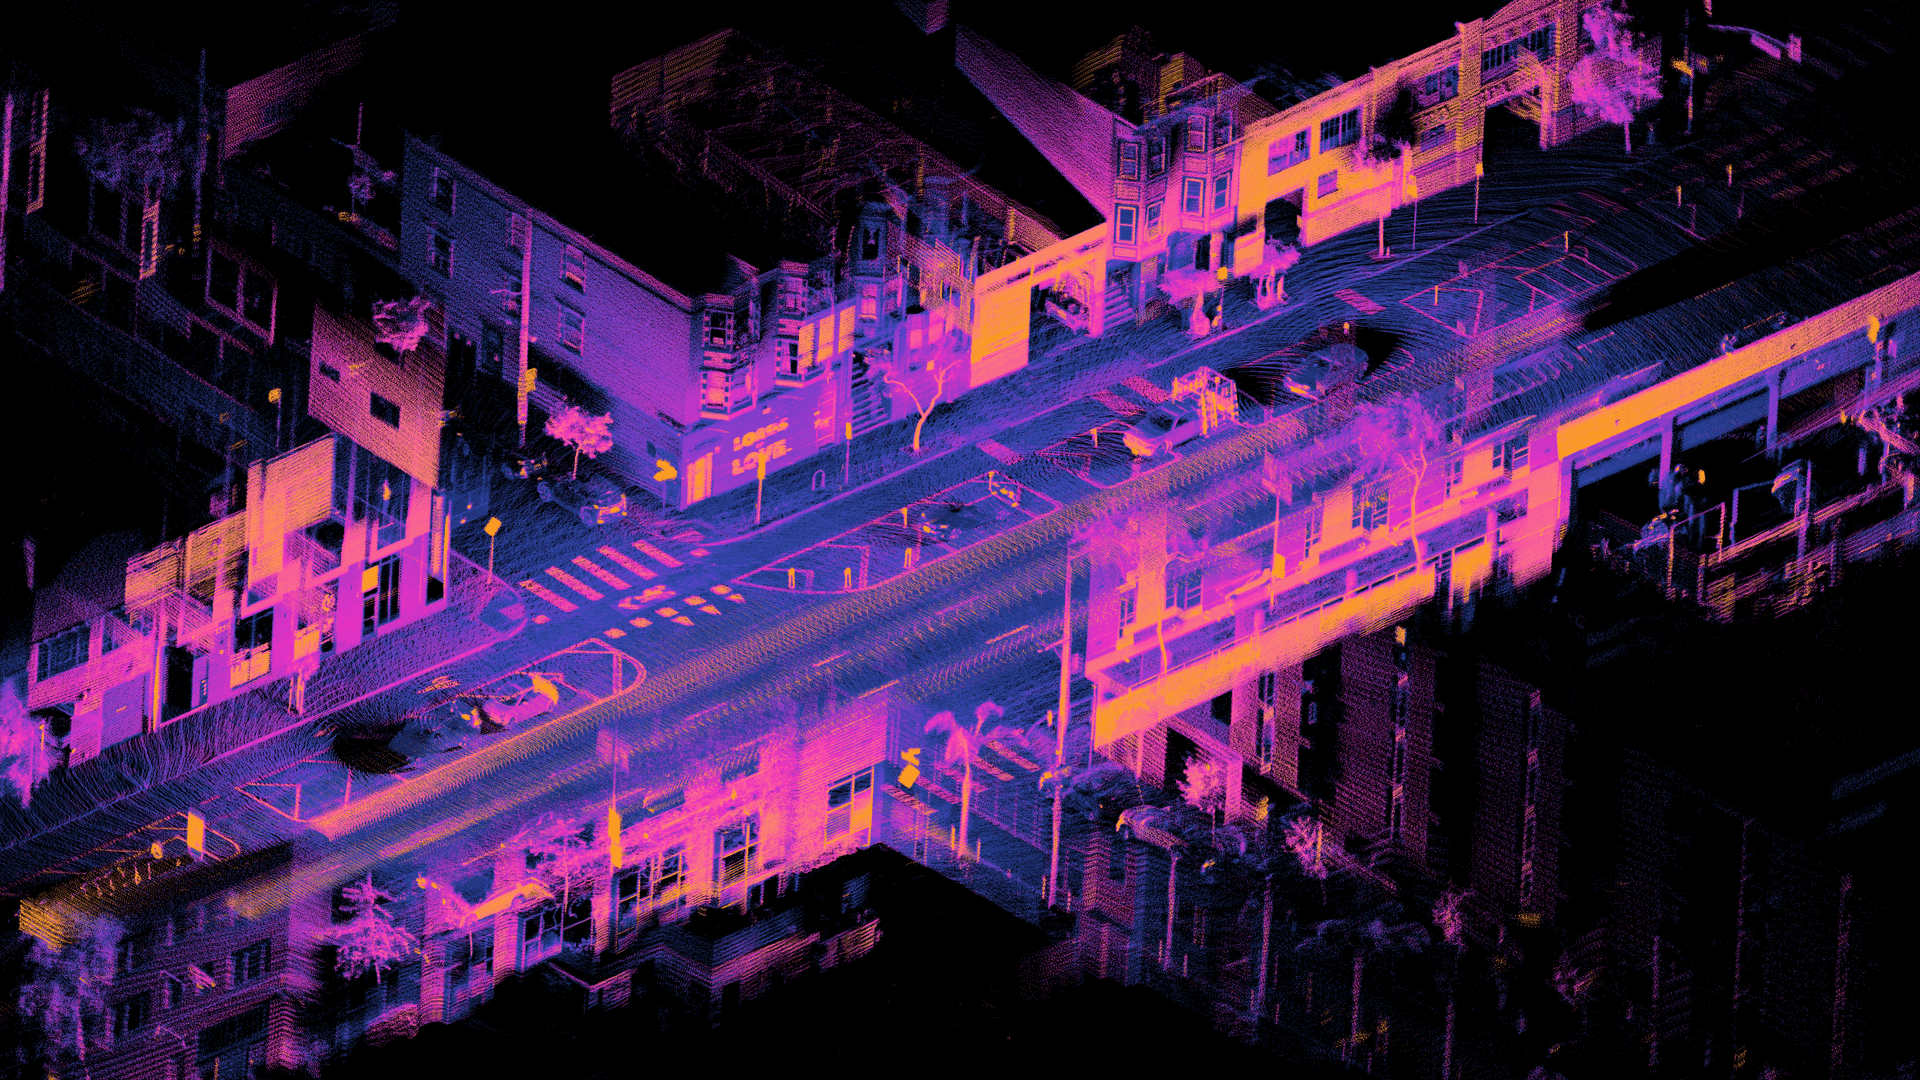
转向的背景是竞争加剧与技术商品化。英伟达在CES上推出开源自动驾驶模型Alpamayo,并整合自有软硬件,向车企提供“即装即用”的辅助驾驶方案,相当于试图打造自动驾驶领域的“安卓”。比亚迪早前已在中国把高级辅助驾驶列为多数车型标配,而特斯拉自身的Autopilot也早已从选装变为标配,功能“从高价噱头沦为标配”的路径正在重演。
问题在于,支撑特斯拉200倍以上市盈率的估值,越来越依赖市场对其自动驾驶统治地位的预期,即所谓的“叙事主导权”。但距其在奥斯汀推出robotaxi满一年仅剩数月,公司又一次错过移除前排安全员的节点。既然特斯拉已在电动车领域失去无可争议的定价权,市场没有理由假定它能在自动驾驶领域免疫于同样的商品化规律——最大的风险或许不是崩塌,而是缓慢滑向平庸。
相关阅读
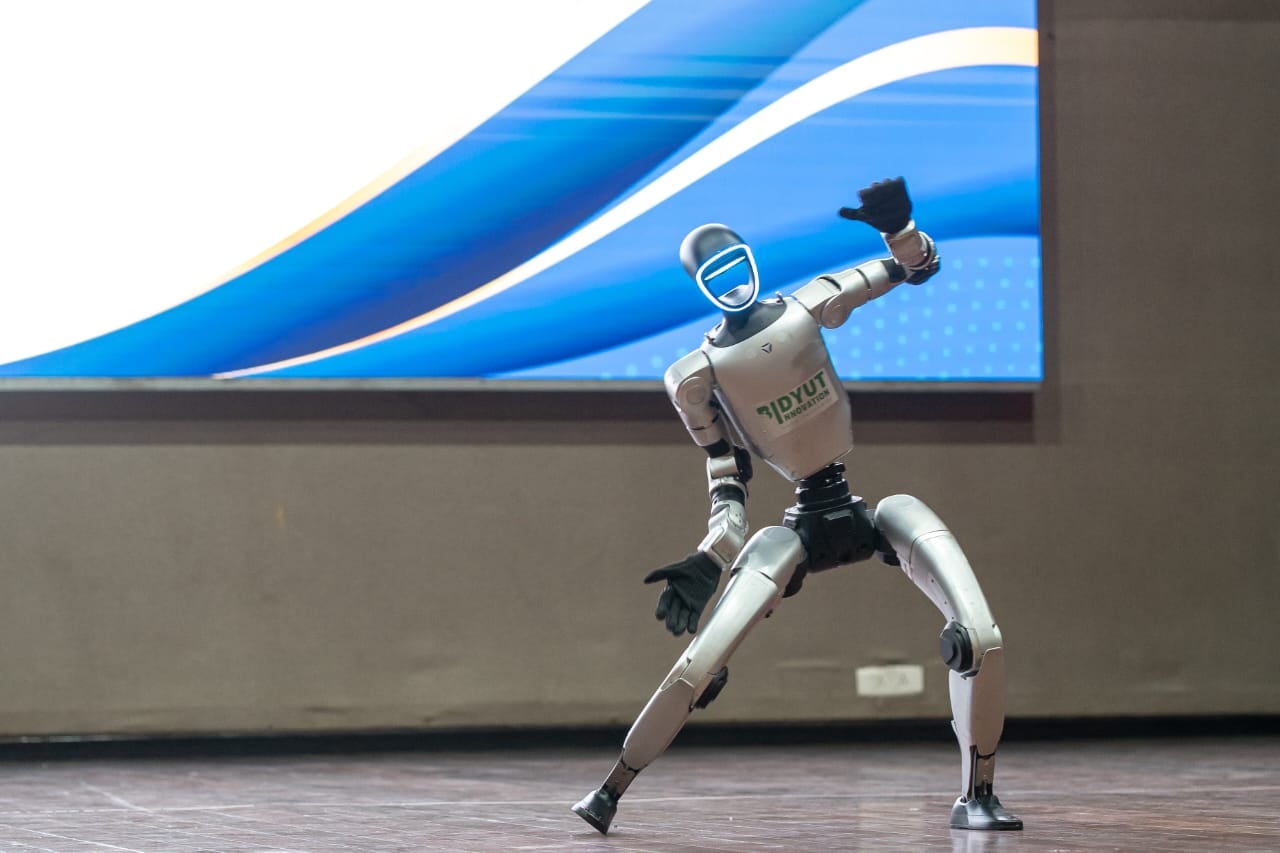
小鹏机器人首轮融资超9亿美元,估值逾63亿美元
小鹏人形机器人业务完成首轮超过9亿美元融资,投后估值超过63亿美元。同期小鹏二季度收入197.4亿元、净亏损13.4亿元,机器人融资为新业务建立了独立估值。
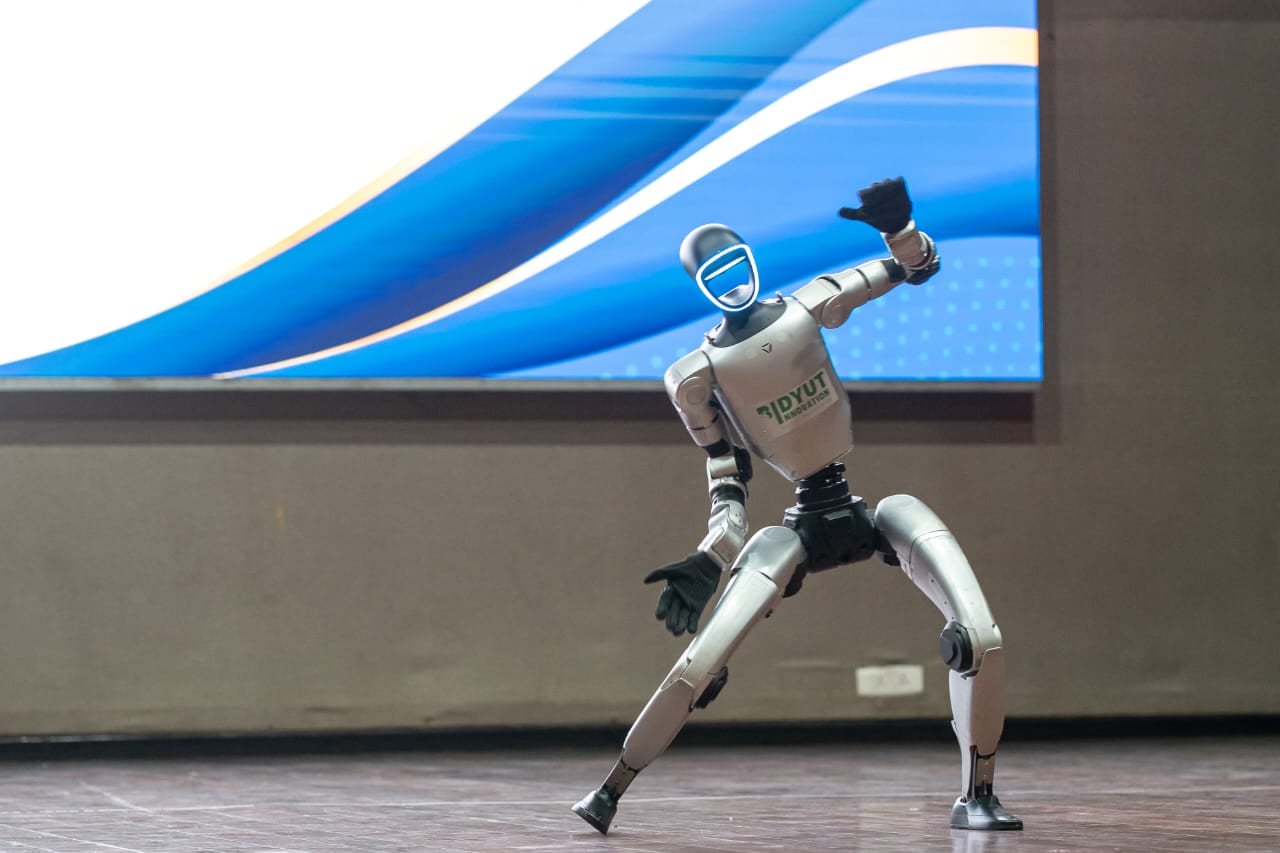
小鹏上半年营收327.8亿元,Iron年底量产
小鹏上半年收入327.8亿元,同比下降3.8%,普通股股东应占净亏损31.2亿元。公司计划年底量产人形机器人Iron,2027年从自有门店和试点场景向外部交付。
岚图追光S上市,限时22.39万元起
三个版本均配备四颗激光雷达、华为乾崑ADS 5和800伏平台,CLTC续航最高740公里。
魏牌V8X上市,限时22.68万元起
五个版本覆盖22.68万至30.28万元,搭载插电混动系统、66.6千瓦时电池和双VLA舱驾智能体。