
比亚迪上半年营收首超特斯拉,二季度净利润14季来首降
比亚迪上半年营收3712.8亿元、同比增长23.3%,首次超过特斯拉;研发投入309亿元居A股第一,海外收入占比升至36.5%。但二季度净利润63.5亿元同比下滑,为14个季度以来首次,毛利率降至18%,财报日港股开盘跌5.2%。
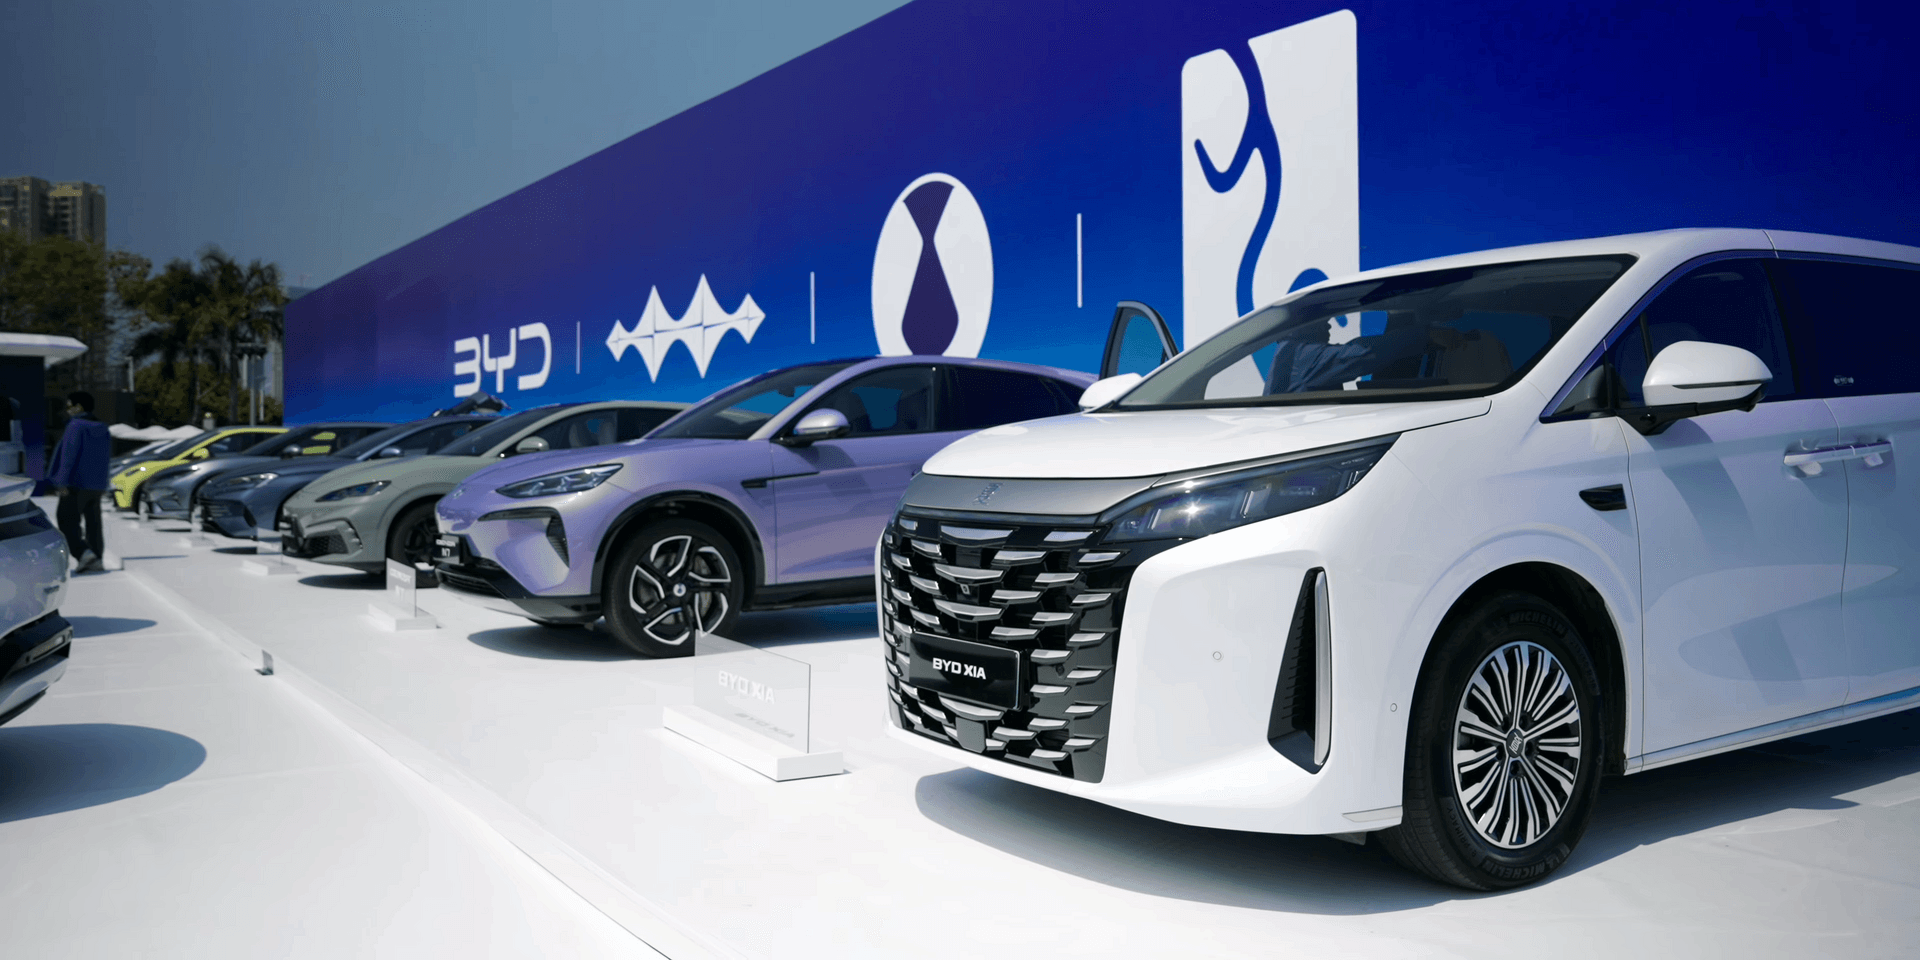
比亚迪发布2025年半年报,上半年营收3712.8亿元,同比增长23.3%,首次超过特斯拉同期约2995亿元(418亿美元)的规模。这一里程碑背后,是持续加码的投入:上半年研发投入309亿元、同比增长53%,位居A股上市公司第一,增速超过营收增速两倍;海外业务收入1353.58亿元、同比增长50.5%,占总营收比重已升至36.5%。
然而资本市场并未买账。财报发布当日,比亚迪港股开盘跌5.2%、A股跌3.8%,市值分别蒸发712亿港元和400亿元人民币。市场的失望集中在二季度盈利:单季净利润63.5亿元,成为公司14个季度以来首次同比下滑;二季度毛利率18%,同比下降2个百分点。上半年归母净利润155.1亿元,同比增长13.79%,但增速明显落后于营收,显示利润与规模的扩张并不同步。
利润承压的直接原因是价格战。作为国内价格战的发起者,比亚迪一季度净利润同比翻倍、以保利润为主,二季度则转向以价换量,单季销售新车214.60万辆、同比增长33%,营收2009.2亿元、同比增长14%,但盈利随之回落。与此同时,高强度的费用化研发也在压低当期利润——近三年比亚迪研发费用化率均在95%以上,这意味着投入不转为无形资产、直接计入当期成本。
从现金与债务看,比亚迪的基本盘仍然稳健。上半年经营现金流净额318亿元,同比增长125%;6月底现金储备1561亿元,较2024年底略有增加。备受关注的负债方面,6月底资产负债率71.8%,虽债务总额超6000亿元,但相比2023年6月底的77.9%已下降6.1个百分点,处于全球车企平均水平。
真正的增长引擎正从国内转向海外。上半年资本支出805亿元、同比增长71%,主要投向海外整车与电池基地建设。按公司规划,今年销量保底目标500万辆,其中海外销量有望突破100万辆。汽车业务仍是绝对主力,上半年贡献营收3025亿元、占比超过80%。对比亚迪而言,用短期利润的“隐藏”换取产能与技术的领先,是其冲击全球产销规模的既定策略——这份财报的“不及预期”,更像是价格战与全球化投入叠加下的主动取舍。
相关阅读
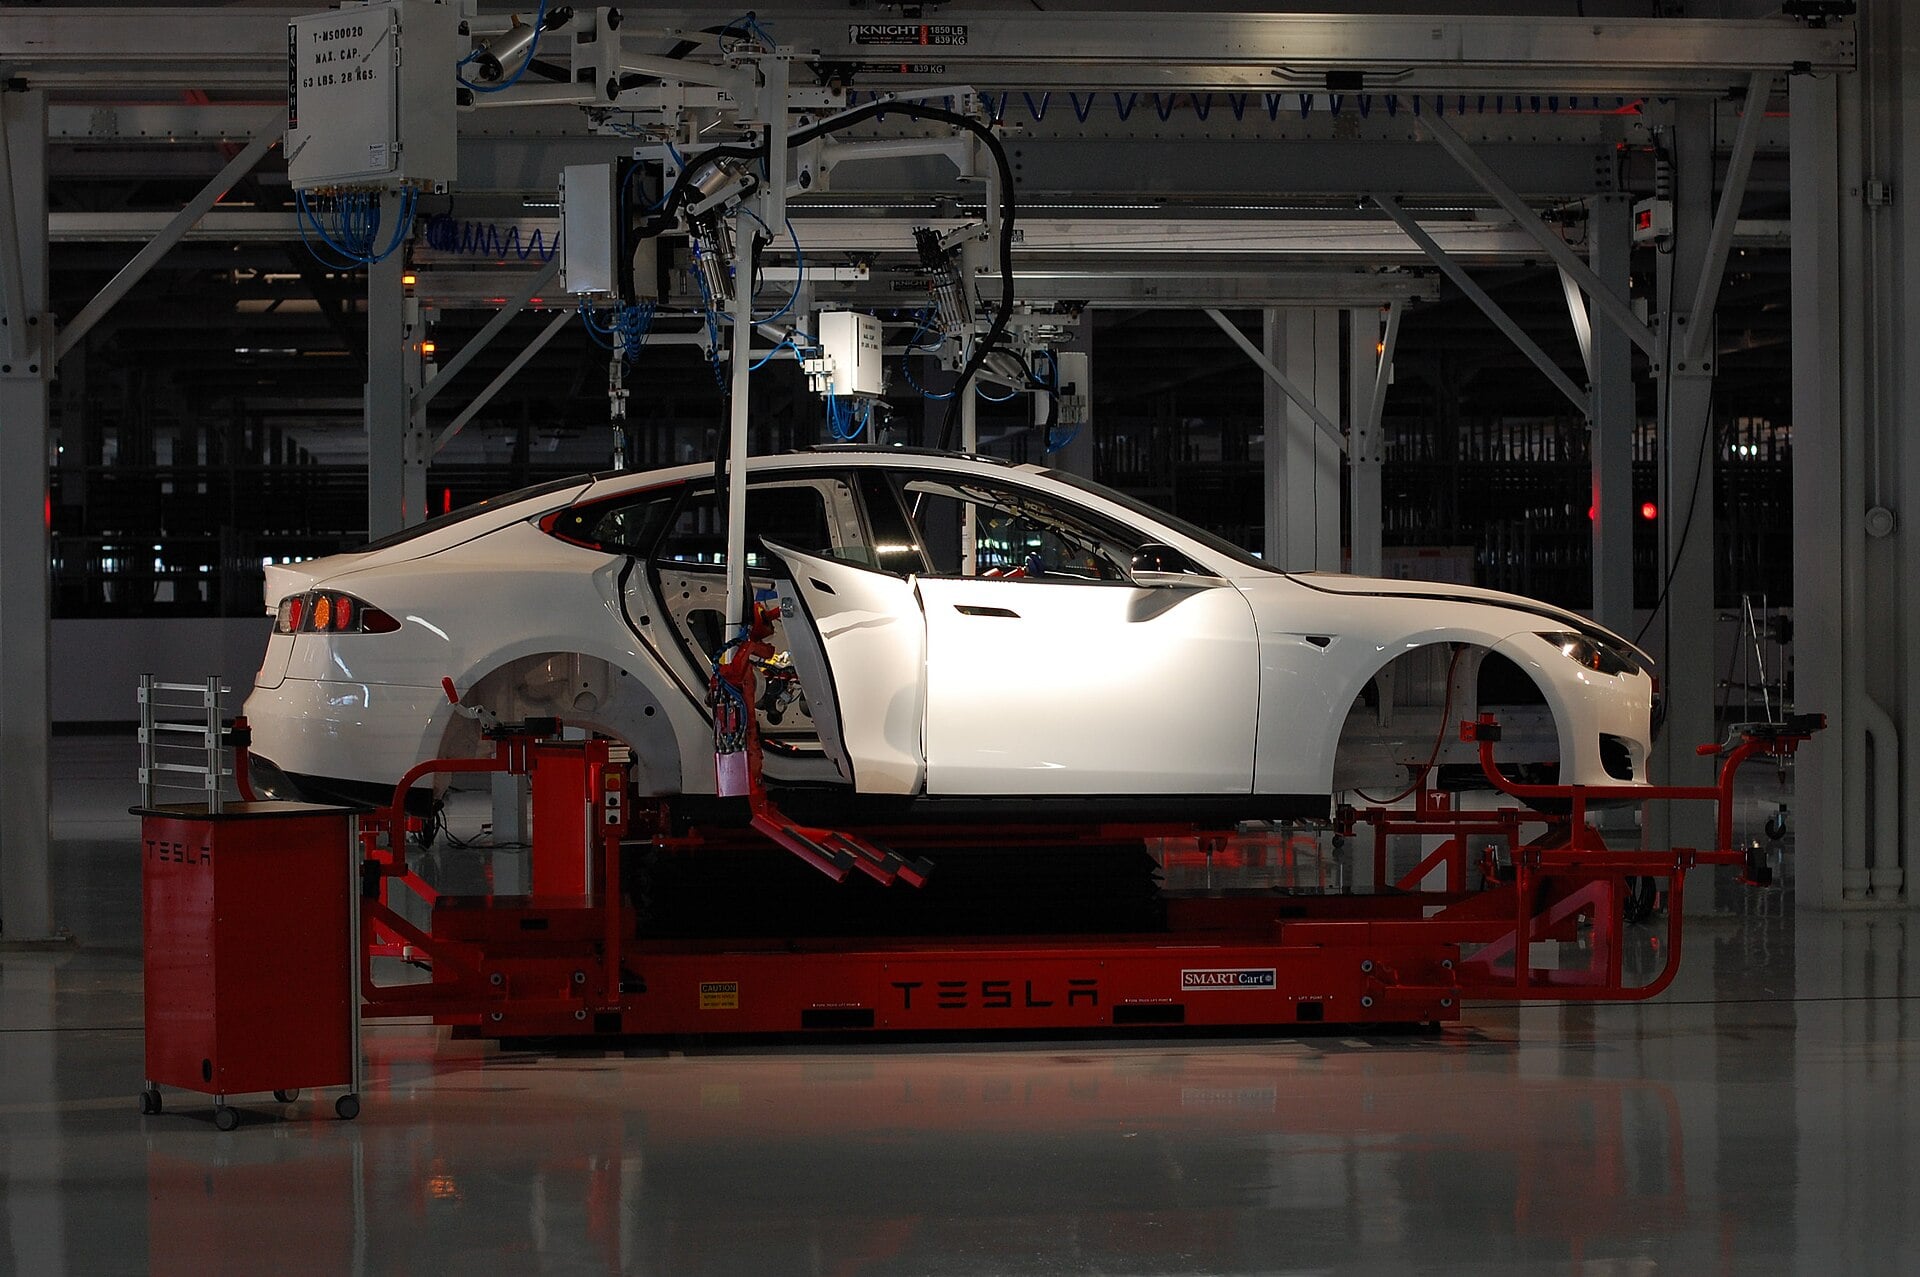
特斯拉Model Y高性能版在华售价36.9万元起
新车百公里加速3.5秒,最高时速250公里,CLTC续航659公里。这是Model Y焕新后首款高性能版本,也使其中国市场产品线增至五款。
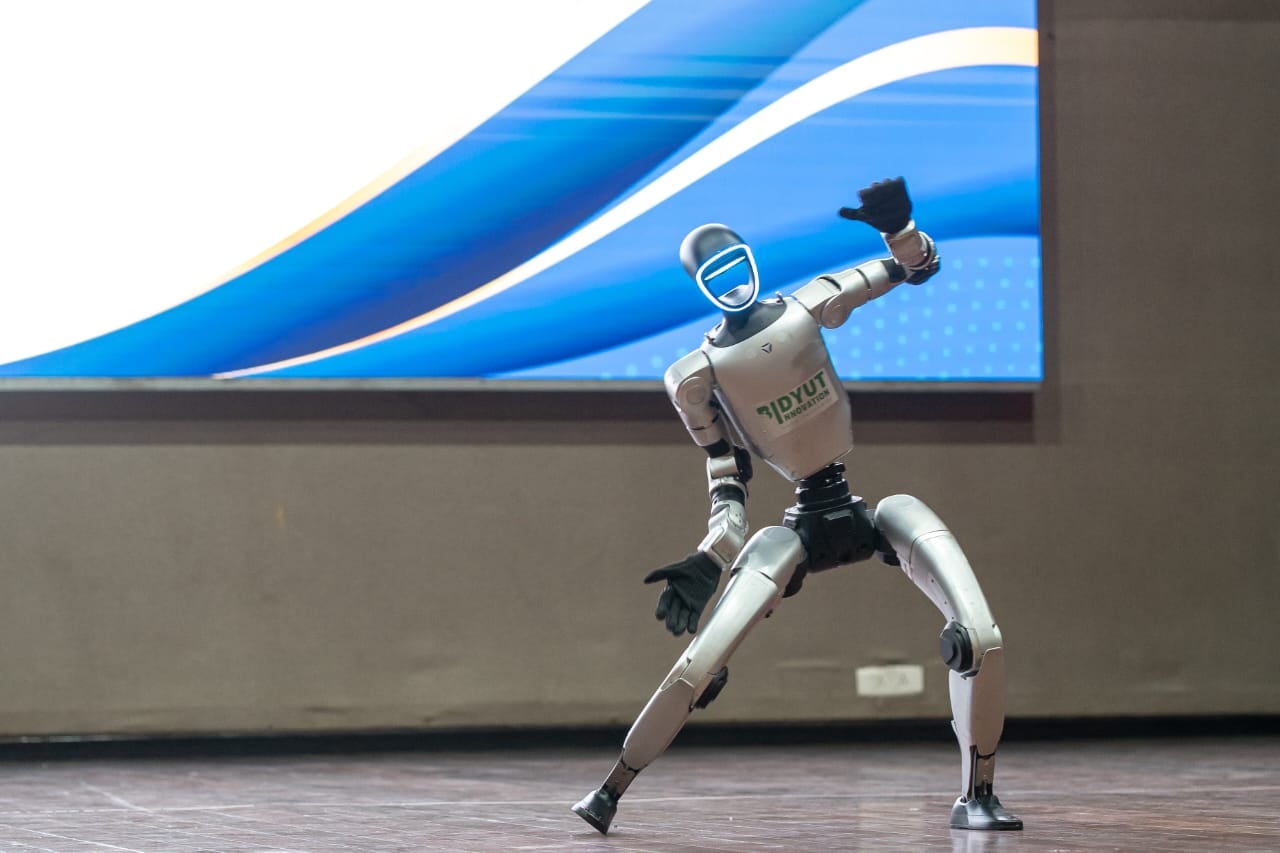
小鹏机器人首轮融资超9亿美元,估值逾63亿美元
小鹏人形机器人业务完成首轮超过9亿美元融资,投后估值超过63亿美元。同期小鹏二季度收入197.4亿元、净亏损13.4亿元,机器人融资为新业务建立了独立估值。
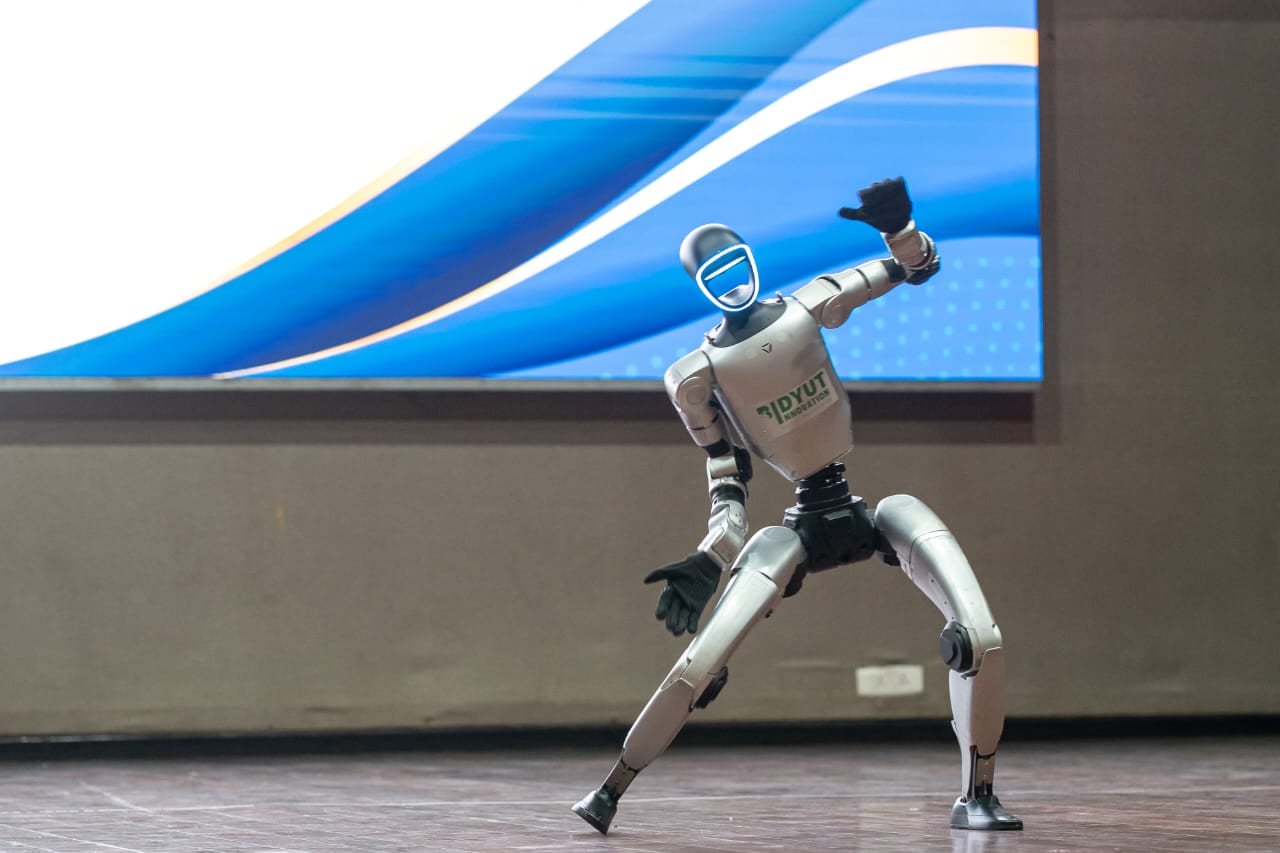
小鹏上半年营收327.8亿元,Iron年底量产
小鹏上半年收入327.8亿元,同比下降3.8%,普通股股东应占净亏损31.2亿元。公司计划年底量产人形机器人Iron,2027年从自有门店和试点场景向外部交付。
岚图追光S上市,限时22.39万元起
三个版本均配备四颗激光雷达、华为乾崑ADS 5和800伏平台,CLTC续航最高740公里。