
理想汽车二季度营收302亿元同比降4.5%,三季度交付指引大幅下调超四成
理想汽车二季度总营收302亿元、同比下滑4.5%,经调整净利润15亿元;交付量11.1万辆,但公司对三季度交付给出9万至9.5万辆的指引,同比降幅高达约四成。
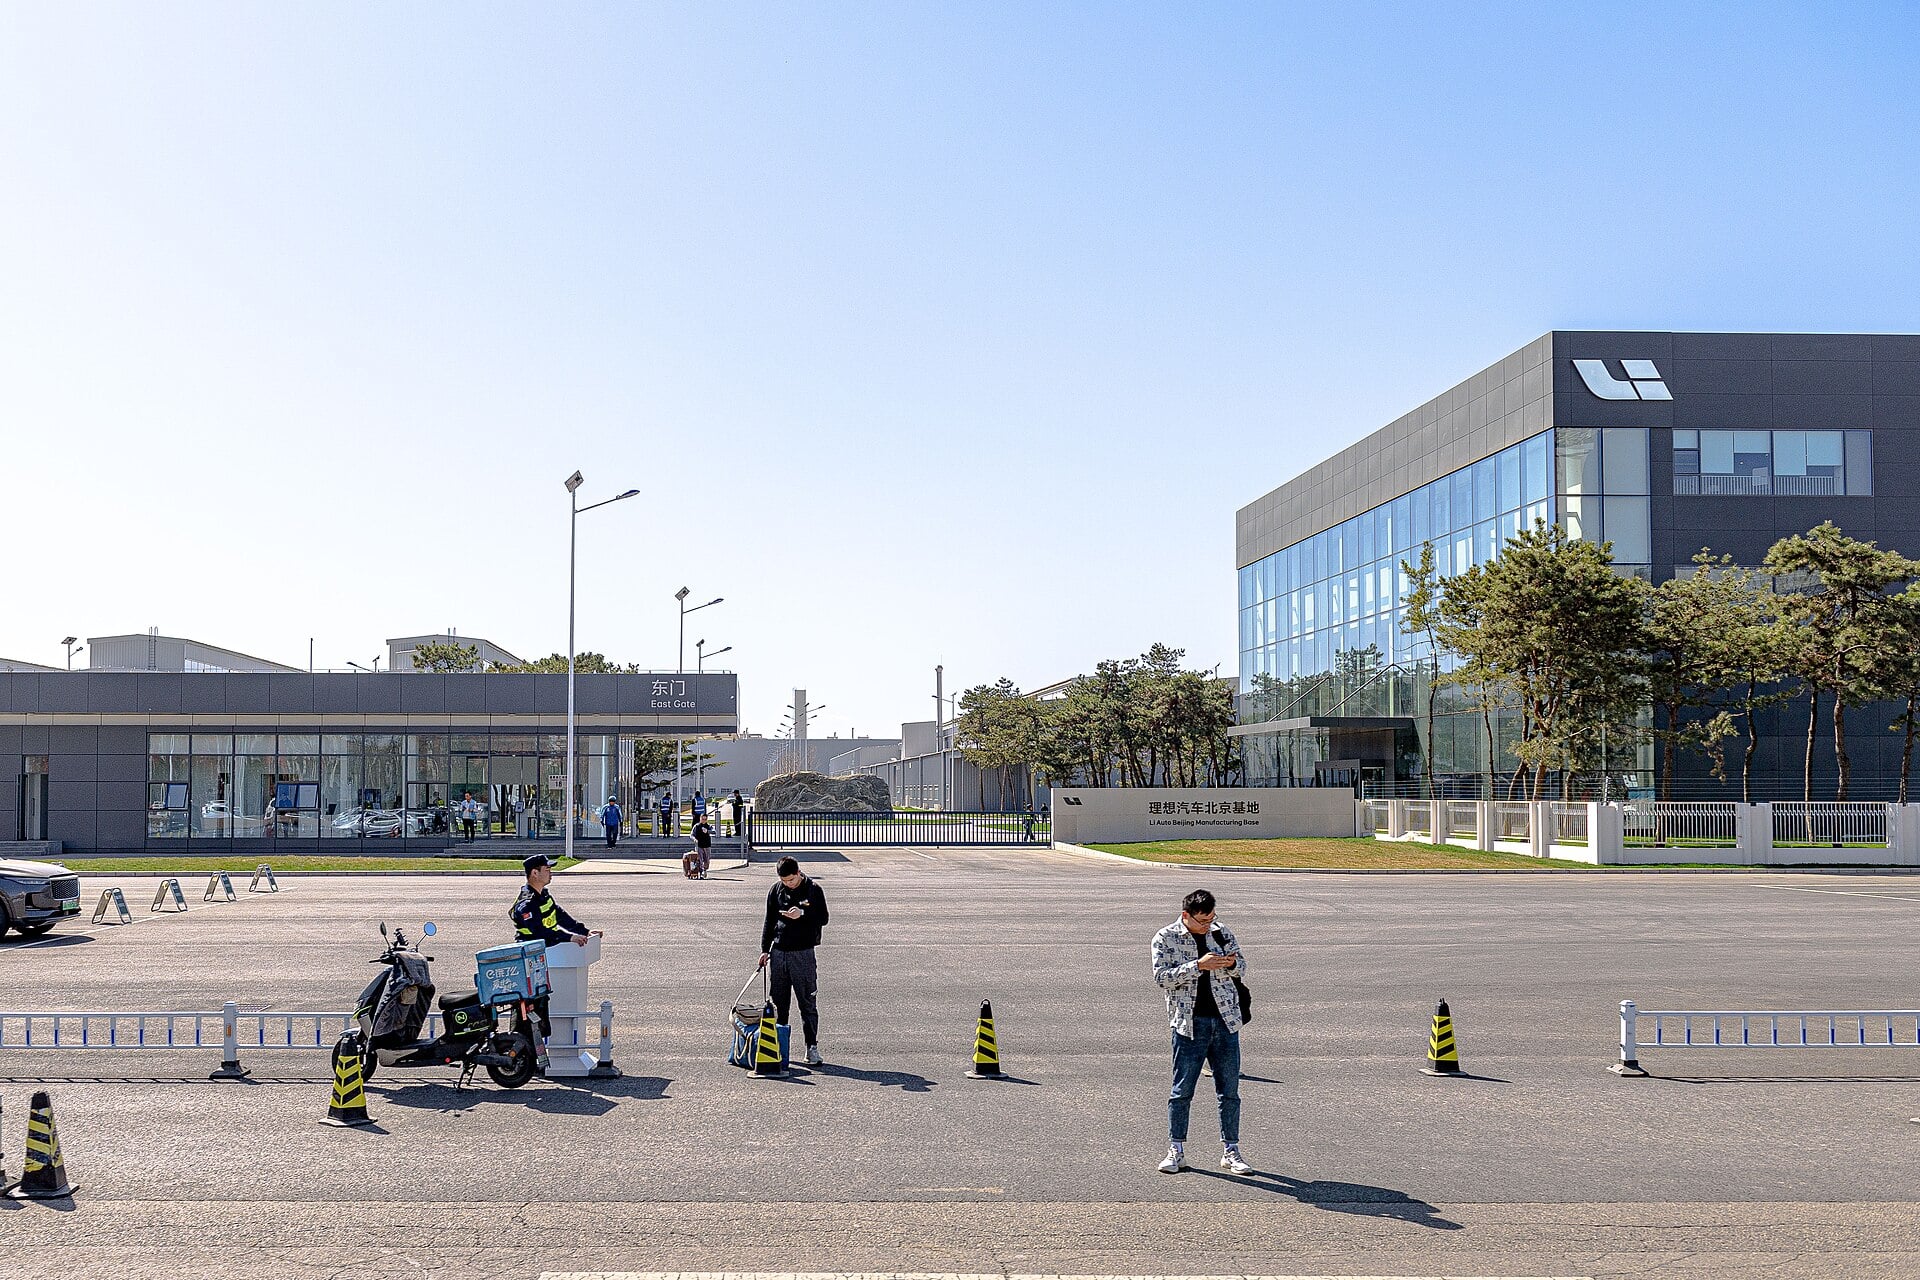
理想汽车(NASDAQ:LI;HKEX:2015)8月28日发布截至6月30日的2025年第二季度财报:总营收302亿元,同比下滑4.5%、环比增长16.7%;净利润11亿元,同比下滑0.4%、环比增长69.6%;不按美国通用会计准则,调整后净利润15亿元,同比下滑2.3%、环比增长44.7%。
销量方面,理想二季度汽车交付总量为111074辆,同比增长2.3%。汽车销售额289亿元,同比下滑4.7%、环比增长17.0%。公司解释,销售额同比下降主要由于产品组合变化、向客户提供利息补贴以及销售激励增加导致平均售价下降,交付量增加部分抵消了这一影响。尽管均价承压,盈利质量仍有改善:汽车业务利润率升至19.4%,高于去年同期的18.7%;整体毛利率20.1%,同样高于上年的19.5%。运营利润8.27亿元,同比大增76.7%,运营利润率2.7%。
费用端,理想二季度研发费用28亿元,同比下滑7.2%,主要源于员工薪酬减少;销售、总务及行政开支27亿元,同比下滑3.5%。财务安全垫依然充裕,截至6月30日,公司现金及现金等价物、定期存款和短期投资等合计达1069亿元。不过自由现金流为-38亿元,较上年同期的-19亿元进一步扩大,反映出存货采购相关付款增加以及持续投入的压力。渠道方面,截至6月末公司拥有530家零售店、覆盖151座城市,并运营2851座超级充电站。
真正引发市场关注的是三季度指引。理想预计2025年第三季度汽车交付量约为9万至9.5万辆,同比下滑约41.1%至37.8%;总营收248亿至262亿元,同比下滑约42.1%至38.8%。这一大幅低于二季度水平的指引,意味着在竞争加剧和产品切换节奏的影响下,理想下半年增长将明显放缓。作为一度领跑造车新势力盈利的企业,理想在二季度以更高的单车利润率维持了盈利能力,但同比下滑的营收与保守的下季展望,凸显出增程与纯电产品线切换期的销量波动,以及行业价格竞争对高端新能源车企的持续压力。
相关阅读
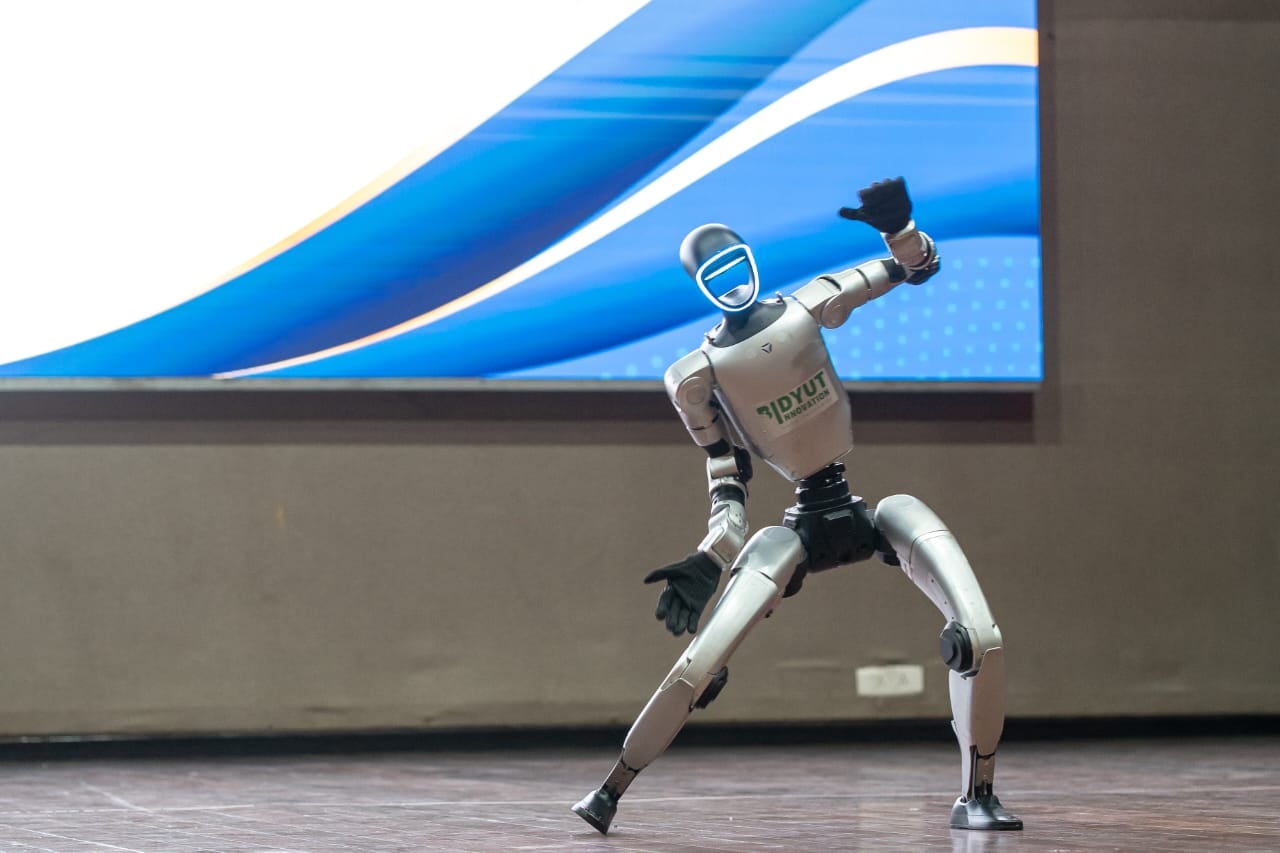
小鹏机器人首轮融资超9亿美元,估值逾63亿美元
小鹏人形机器人业务完成首轮超过9亿美元融资,投后估值超过63亿美元。同期小鹏二季度收入197.4亿元、净亏损13.4亿元,机器人融资为新业务建立了独立估值。
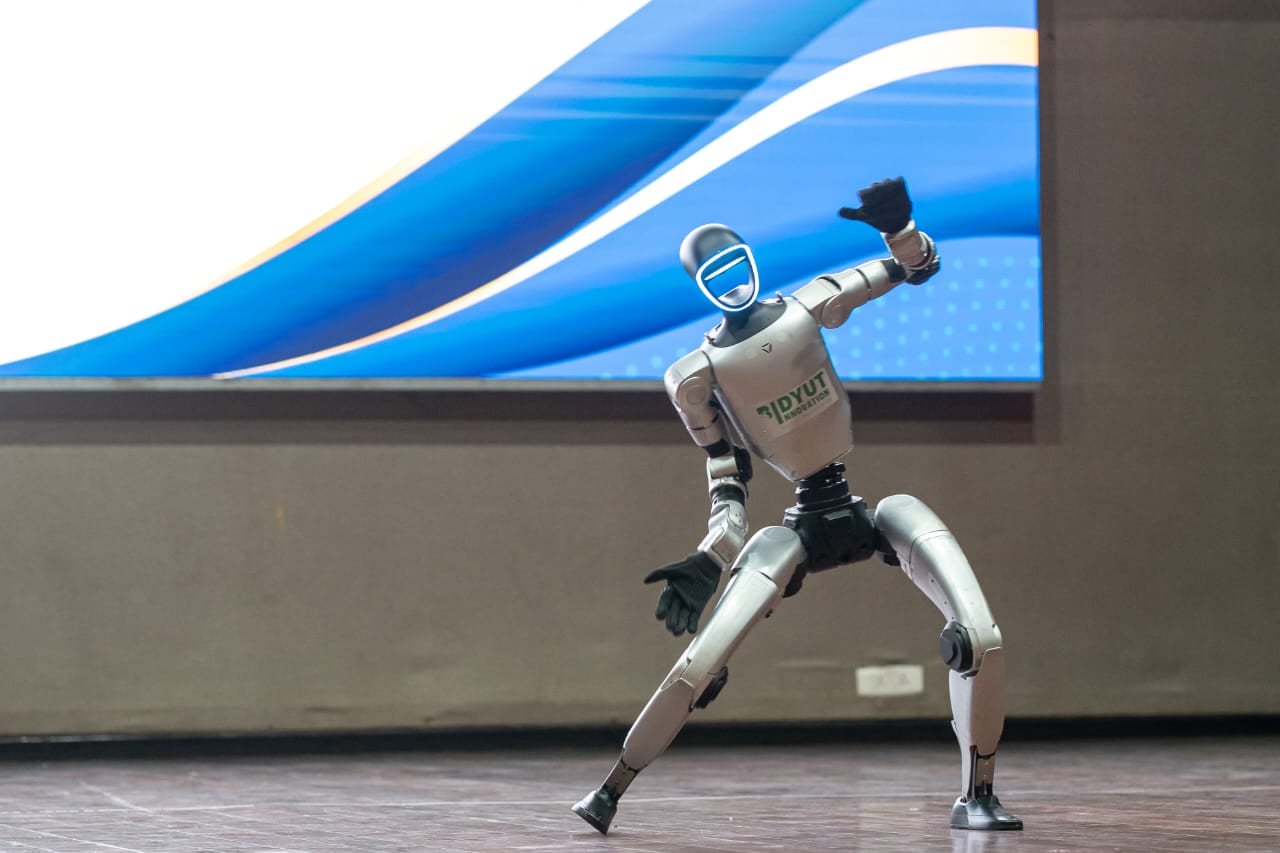
小鹏上半年营收327.8亿元,Iron年底量产
小鹏上半年收入327.8亿元,同比下降3.8%,普通股股东应占净亏损31.2亿元。公司计划年底量产人形机器人Iron,2027年从自有门店和试点场景向外部交付。
岚图追光S上市,限时22.39万元起
三个版本均配备四颗激光雷达、华为乾崑ADS 5和800伏平台,CLTC续航最高740公里。
魏牌V8X上市,限时22.68万元起
五个版本覆盖22.68万至30.28万元,搭载插电混动系统、66.6千瓦时电池和双VLA舱驾智能体。