
小鹏 Q4 营收涨 154%,全年亏损却比上年扩大了 12 亿
小鹏四季度营收 130.5 亿元、同比增 153.9%,净亏收窄到 13.5 亿。但全年账本是另一回事:营收只涨 14.2%,净亏 103.8 亿,比 2022 年还多亏 12.4 亿。
小鹏的四季度财报很好看,全年财报没那么好看。这两件事都是真的,而且必须放在一起读。
先看四季度:总营收 130.5 亿元,同比增长 153.9%,环比增长 53.0%;净亏损 13.5 亿元,相比上年同期的 23.6 亿和上一季度的 38.9 亿,收窄得相当明显。按非美国通用会计准则,调整后净亏损 17.7 亿元,也好于上年同期的 22.1 亿和上季度的 27.9 亿。任何单看这一栏的人,都会得出“小鹏走出来了”的结论。
再看全年:总营收 306.8 亿元,同比只增长 14.2%;净亏损 103.8 亿元,而 2022 年是 91.4 亿。一年下来,营收增速停在两位数低位,亏损反而比前一年多了 12.4 亿。非美国通用会计准则口径同样恶化:全年净亏 94.4 亿,2022 年是 84.3 亿。
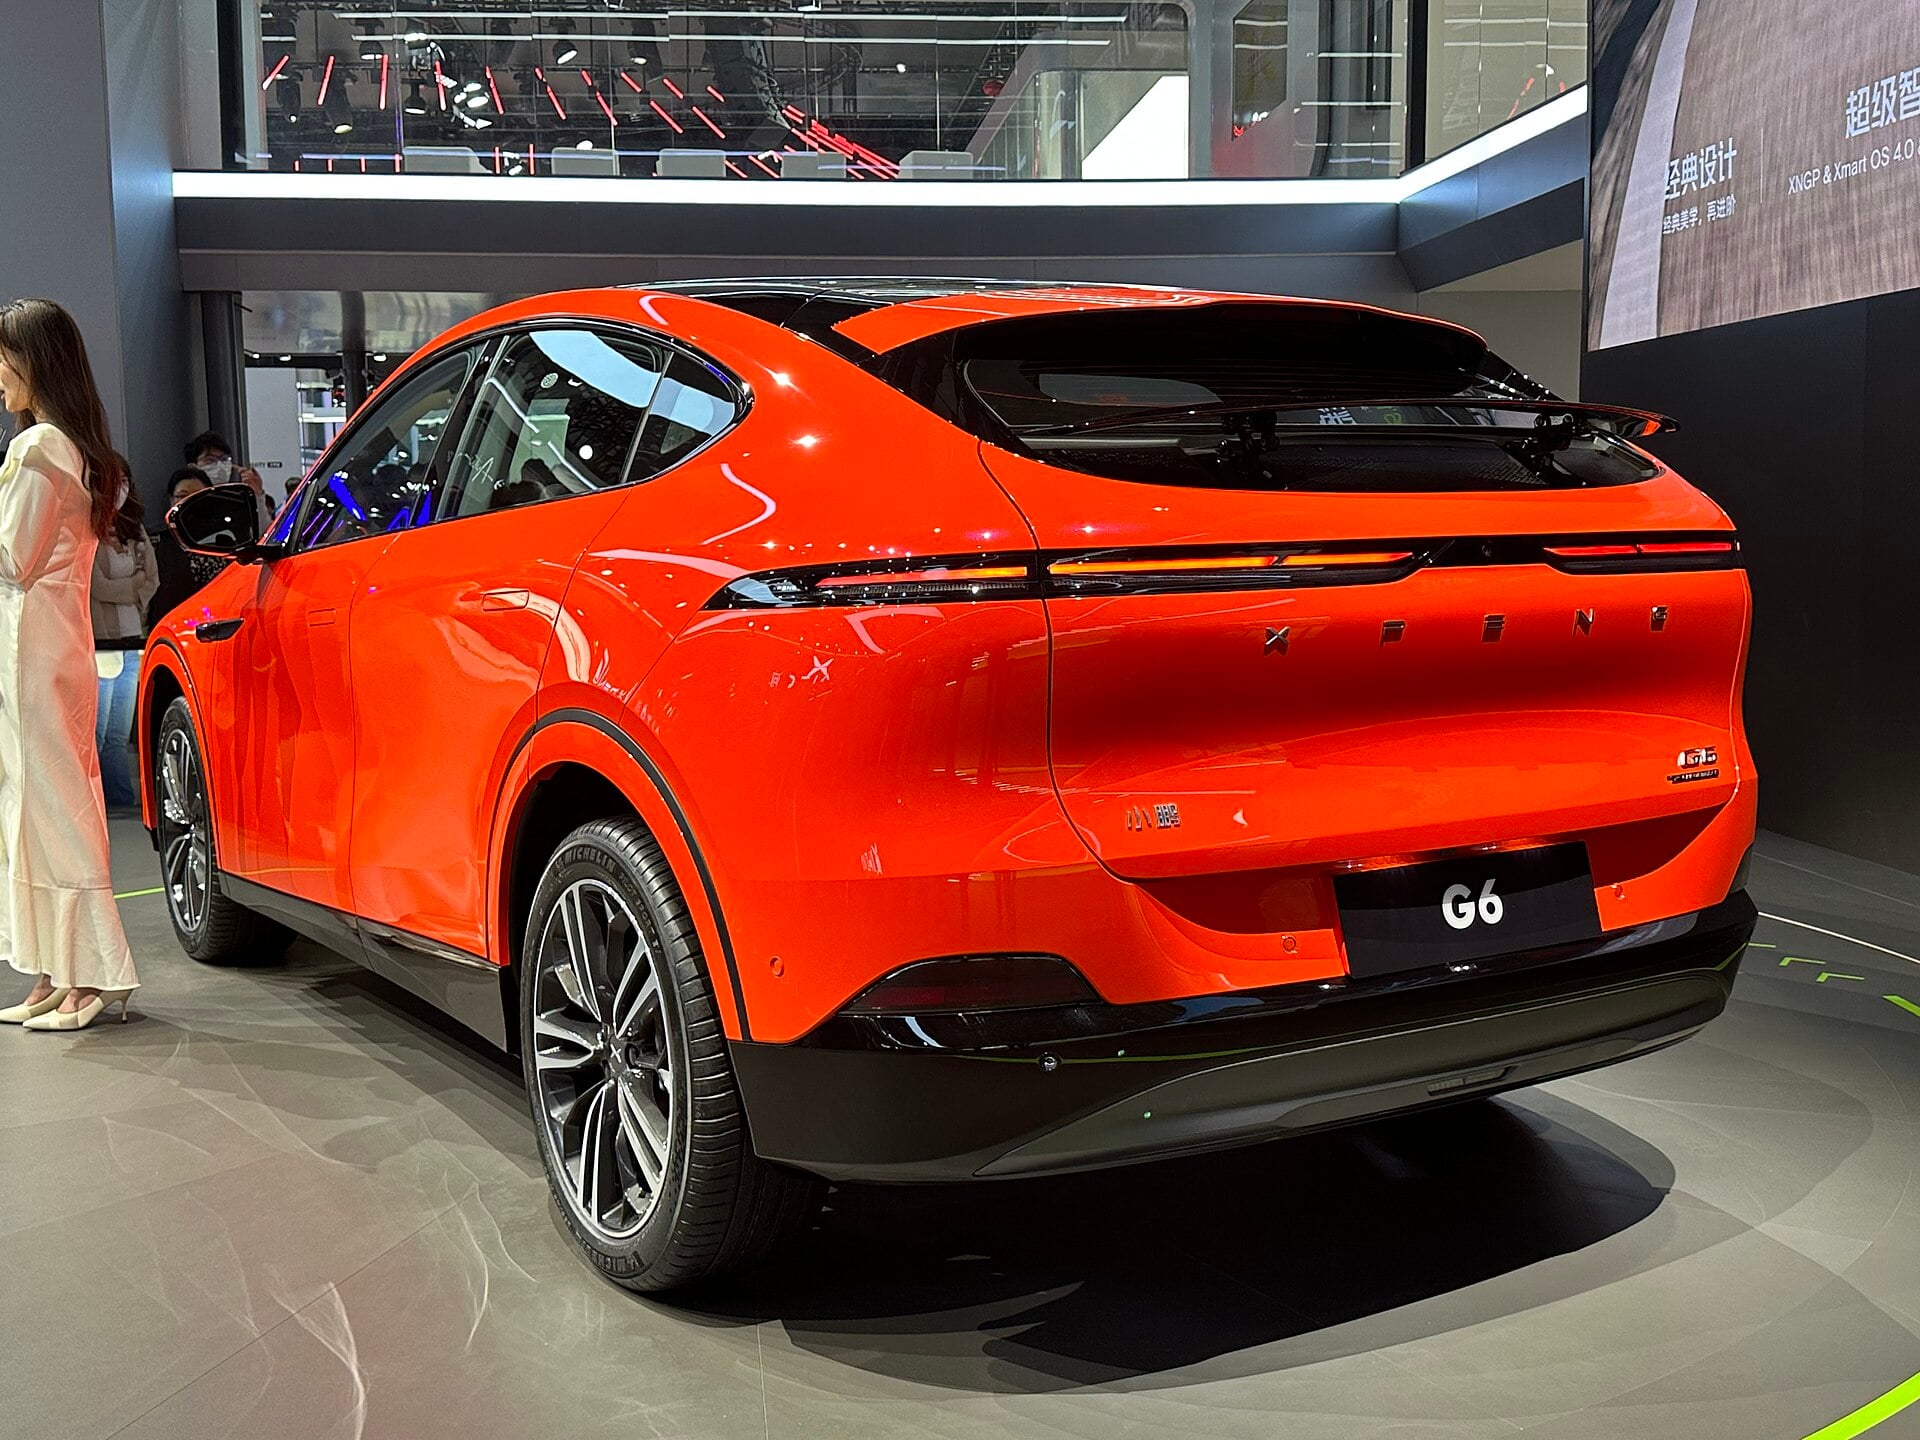
一份数据看着不错,另一份暴露了问题。四季度那条陡峭的曲线说明 G6 和降价起了作用——问题恰恰在于,它是靠什么起作用的。营收同比翻倍多,全年亏损却扩大,这个组合只有一种解释:这轮销量是用价格换来的,卖得越多,摊在每台车上的亏损没有同步收窄。规模效应本该在这个量级开始显现,但它没能跑赢价格战的侵蚀。
管理层给出的解法是产品节奏。何小鹏在业绩会上被问到的第一个问题就是新品密集上市会不会冲击老产品——摩根士丹利分析师直接点了小鹏的老毛病:销量在不同车型上此消彼长,导致集团总销量难以突破。何小鹏承认这正是王凤英加入后要解决的第一件事,并透露未来三年规划新品与改款约 30 款,从今年下半年开始密集上市,规划里更多是全新品类的创新,尽量减少新款轿车车型。
30 款是个双刃的数字。往好里说,密集上新能摊薄平台研发成本、覆盖更多价格带;往坏里说,它恰恰可能放大那个“此消彼长”的老问题——车型越多,内部左右手互搏的概率越高,而每一款车都要吃掉产能、渠道和营销预算。何小鹏说这项工作需要提前两到三年做,这句话反过来讲就是:今年上市的车,决策发生在小鹏最困难的时候。
谁在为这个过渡买单?眼下是股东——103.8 亿的年度亏损意味着现金储备在持续消耗;接下来可能是供应商,密集上新必然伴随对上游的成本压力和账期腾挪。
所以接下来该盯的不是月销榜,是单车毛利。如果新车周期起来了、销量上去了,毛利却起不来,那么“Q4 涨 154% + 全年亏损扩大”这个组合还会再出现一次——只不过下一次,市场未必还愿意只看四季度那一栏。
相关阅读
小鹏机器人首轮融资超9亿美元,估值逾63亿美元
小鹏人形机器人业务完成首轮超过9亿美元融资,投后估值超过63亿美元。同期小鹏二季度收入197.4亿元、净亏损13.4亿元,机器人融资为新业务建立了独立估值。
小鹏上半年营收327.8亿元,Iron年底量产
小鹏上半年收入327.8亿元,同比下降3.8%,普通股股东应占净亏损31.2亿元。公司计划年底量产人形机器人Iron,2027年从自有门店和试点场景向外部交付。
岚图追光S上市,限时22.39万元起
三个版本均配备四颗激光雷达、华为乾崑ADS 5和800伏平台,CLTC续航最高740公里。
魏牌V8X上市,限时22.68万元起
五个版本覆盖22.68万至30.28万元,搭载插电混动系统、66.6千瓦时电池和双VLA舱驾智能体。